
یک صورتبار حملونقل بهتنهایی میتواند از یک جابهجایی بزرگ پرده بردارد. محمولههایی به ارزش ۱٫۳ میلیارد دلار که از کره جنوبی به مالزی میروند، همراه با افت صادرات تایوان به کمتر از ۳ میلیارد دلار، فقط چند عدد تجاری ساده نیستند؛ این ارقام مسیر تازهای را نشان میدهند که بخشی از کار بستهبندی تراشهها را از جریان تقریبا انحصاری پیشین به سمت تیاسامسی دور میکند.
تحلیل تازه سمیآنالیس چیپبوک، محرک اصلی این تغییر را تقاضا برای کوووس میداند؛ نوعی بستهبندی تراشه روی ویفر روی زیرلایه. کوووس پشتههای حافظه با پهنای باند بالا و دایهای محاسباتی را در قالب بستههایی فشرده و بسیار پرقدرت کنار هم قرار میدهد. این همان نوع ماژولهایی است که ارائهدهندگان خدمات ابری و شرکتهای هوش مصنوعی برای مراکز داده خود به آن نیاز دارند. وقتی همه همزمان چنین قطعاتی را میخواهند، بخشهایی از زنجیره تامین نیمهرسانا تحت فشار قرار میگیرد.
تیاسامسی مدتها گزینه اصلی برای کوووس بوده است. این شرکت حتی در اوایل سال ۲۰۲۳ ظرفیت بستهبندی خود را به حدود ۱۵ هزار ویفر در ماه افزایش داد تا از تقاضا عقب نماند. با این حال، افزایش ظرفیت گاهی مانند موجی آهسته در برابر جهش ناگهانی تقاضا عمل میکند. گزارشهایی که از ماه ژوئیه در کامرشیال تایمز منتشر شد، نشان میداد مشتریانی که از محدودیتهای بستهبندی تیاسامسی ناراضی بودند، بخشی از سفارشهای خود را به اینتل و پیمانکاران دیگر منتقل کردهاند.

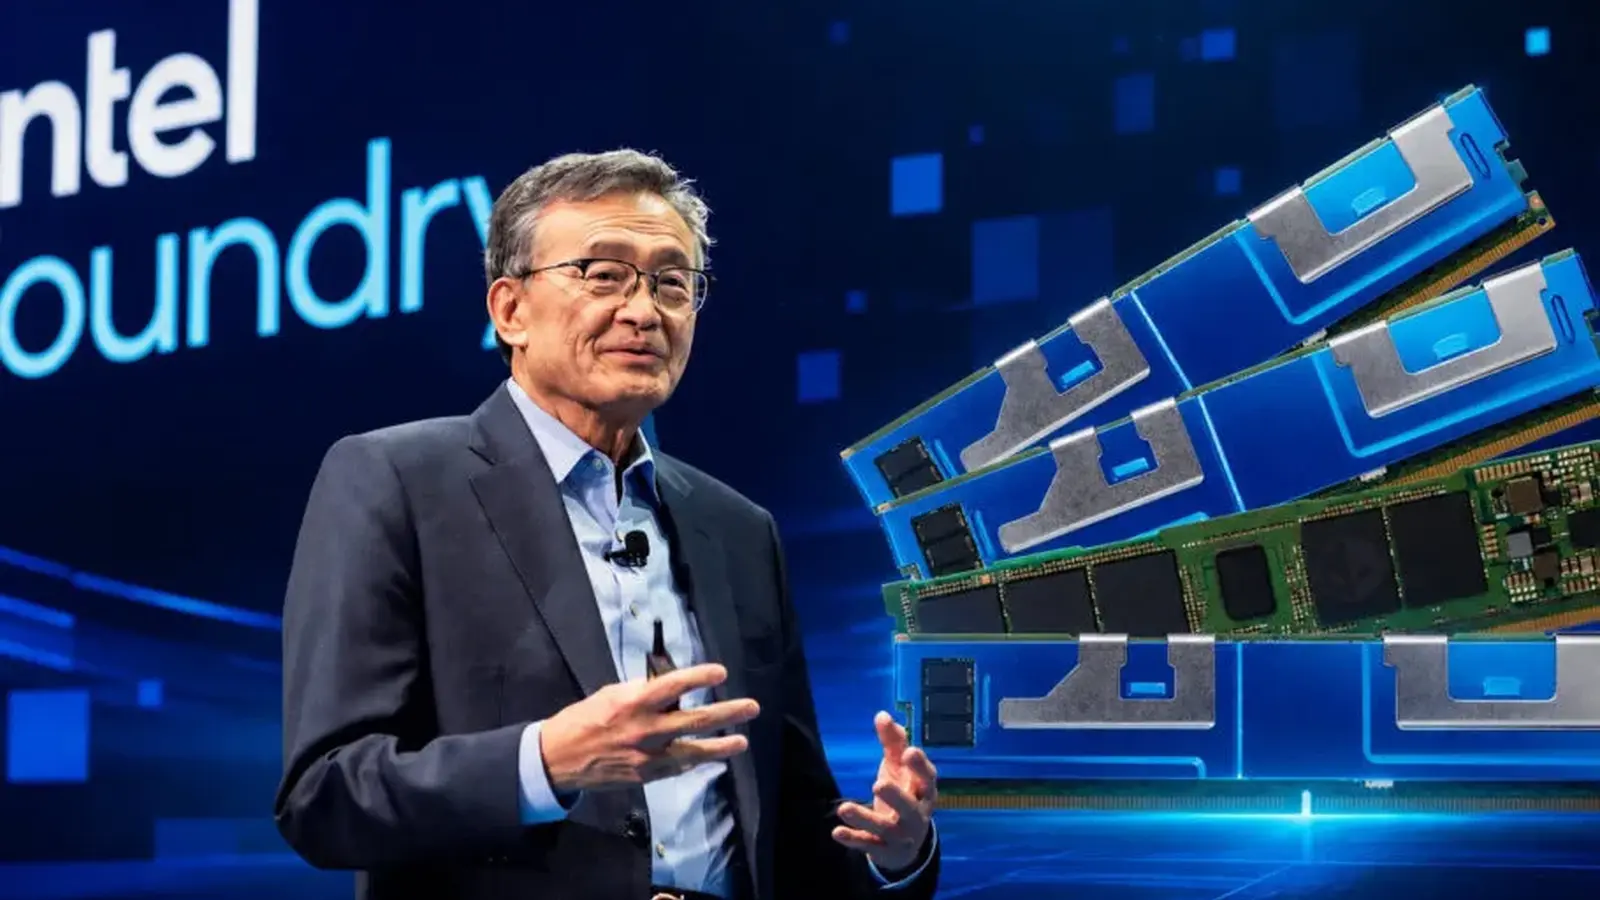
اما چرا مالزی؟ و چرا این ارقام دلاری اهمیت دارند؟ تفکیک صادراتی سمیآنالیس نشان میدهد بخش بزرگی از محمولههای ارسالی به مالزی شامل قطعات حافظه با پهنای باند بالا، یا اچبیام، بوده است؛ همان بلوکهای حافظهای که در شتابدهندههای هوش مصنوعی مدرن کنار آرایههای پردازنده گرافیکی قرار میگیرند. با توجه به اینکه اینتل تنها شرکت بزرگ بستهبندی قراردادی با عملیات گسترده در مالزی است، چشمپوشی از این نتیجه دشوار است: بخشی از کارهای همارز کوووس اکنون به تاسیسات اینتل میرسد.

مجموعه فناوریهای بستهبندی اینتل با تیاسامسی تفاوت دارد. ایامآیبی و ایامآیبی تی مدتی است که ستون اصلی طراحیهای چنددای اینتل با توان پایین تا متوسط بودهاند. این فناوریها مقرونبهصرفه و انعطافپذیرند. در مقابل، کوووس اتصالهای متراکمتری ارائه میدهد و برای طراحیهای پرمصرف شرکتهایی مانند انویدیا گزینه ترجیحی به شمار میآید. اما وقتی تامینکننده اصلی با انباشت سفارش روبهرو میشود، تیمهای مهندسی خود را تطبیق میدهند. در چنین شرایطی، مصالحههای عملکردی در برابر زمان تحویل سنجیده میشود.
بستهبندی یکی از گلوگاههایی بود که تیاسامسی همزمان با انفجار تقاضای هوش مصنوعی درباره آن هشدار داده بود. محدودیت در تولید حافظه نیز این فشار را تشدید کرد. کمبود عرضه اچبیام روابط میان بازیگران اصلی زنجیره تامین نیمهرسانا را بازآرایی کرد و حتی به اعتراضهایی درباره دستمزد و تقسیم سود در کارخانههای بزرگ حافظه انجامید. وقتی هم حافظه و هم بستهبندی دچار ناپایداری میشوند، کل پشته محاسبات هوش مصنوعی اثر آن را احساس میکند.
معنای احتمالی این تحولات کمتر به یک پیروزی دائمی مربوط است و بیشتر از ظهور گزینههای جایگزین خبر میدهد: تنوعبخشی به ظرفیت، مسیرهای تازه تامین و شمار بیشتری از فروشندگانی که میتوانند بخشی از بار بستهبندی تراشههای هوش مصنوعی را بر دوش بکشند.
سهم گرفتن اینتل از این بازار از نظر راهبردی اهمیت دارد. مشتریانی که پیشتر احساس میکردند انتخاب دیگری ندارند، اکنون اهرم چانهزنی بیشتری پیدا کردهاند. این موضوع زمانی مهمتر میشود که میلیاردها دلار سرمایه و ماهها زمان انتظار به یک تصمیم در حوزه بستهبندی وابسته باشد. همچنین محاسبات مربوط به سرمایهگذاریهای آینده را تغییر میدهد: آیا تیاسامسی مقیاس بستهبندی خود را با قدرت بیشتری گسترش میدهد، یا شرکتها از ابتدا افزونگی و مسیرهای پشتیبان را در طراحی زنجیره تامین خود لحاظ میکنند؟
در هر صورت، داستانی که از دفترهای صادراتی تا کف کارخانهها در حال شکلگیری است، یادآوری میکند که رونق سختافزار هوش مصنوعی فقط به ترانزیستورها و نانومترها مربوط نیست. این رونق به لجستیک، جغرافیا و توانایی شرکتها در اتصال حافظه و محاسبات در مقیاس بزرگ نیز وابسته است. صورتبارهای حمل را همچنان زیر نظر داشته باشید؛ آنها اغلب روایت واقعی را آشکار میکنند.

نظر بگذارید
نظرات
هنوز نظری ثبت نشده. اولین نفر باشید.