
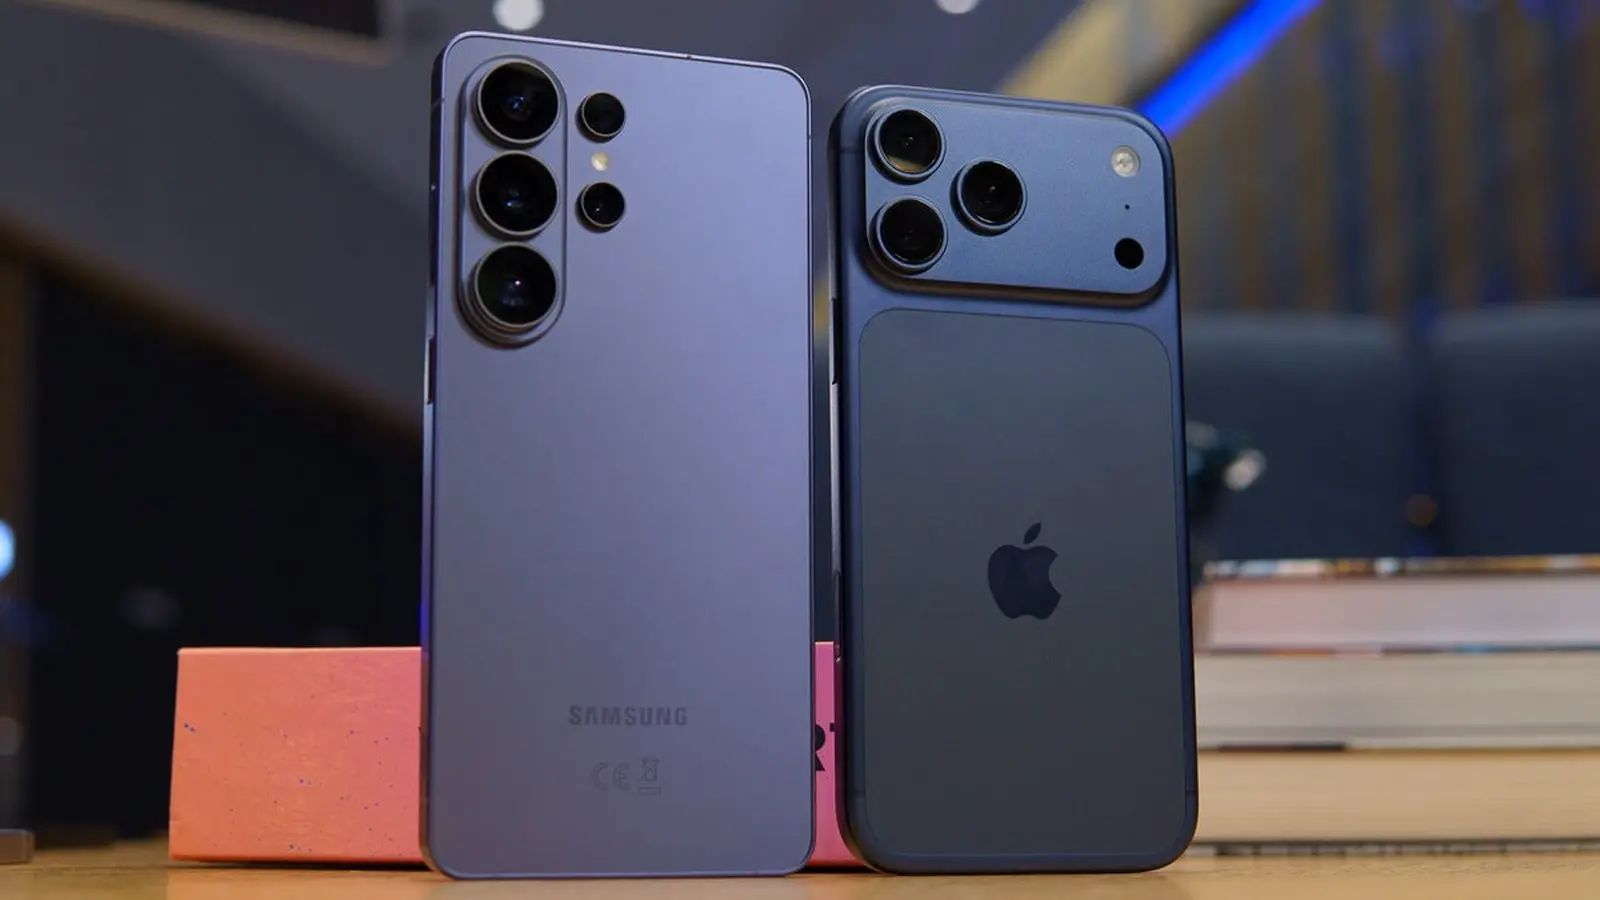
اگر در بهار امسال وارد یک محوطه لجستیکی شوید، شاید متوجه شوید که پالتهای کمتری از گوشیها به سمت انبارها جابهجا میشوند. اسکلههای بارگیری آرامتر شدهاند و روند تأمین مجدد کالا کندتر پیش میرود. آمارها هم همین تصویر را تأیید میکنند: کانترپوینت ریسرچ برآورد کرده است که عرضه گوشی هوشمند در اروپا از آوریل تا ژوئن به حدود ۳۵ میلیون دستگاه رسیده، یعنی نزدیک به ۱۰ درصد کمتر از فصل مشابه سال گذشته و ضعیفترین عملکرد از سال ۲۰۲۳ تاکنون.
ماجرا فقط به یک عامل محدود نمیشود. تورم، قدرت خرید مصرفکنندگان را در سراسر قاره کاهش داده است. فشارهای ژئوپلیتیکی پیرامون ایران نیز هزینههای ریسک و تأمین را بالا بردهاند. قیمت قطعات هم بهتدریج افزایش یافته و تولیدکنندگان را وادار کرده است حجم عرضه خود را دوباره ارزیابی کنند. کنار هم قرار گرفتن این عوامل باعث شده تقاضا، بهویژه در بخشهایی که مصرفکنندگان به قیمت حساسترند، افت کند.
وقتی برندهای بزرگ ضربه را جذب میکنند
اپل و سامسونگ بخش اصلی عرضه را در اختیار داشتند و هرکدام حدود ۳۴ درصد از بازار را به خود اختصاص دادند. شیائومی با نزدیک به ۱۵ درصد در جایگاه بعدی قرار گرفت. اوپو، با احتساب وانپلاس و ریلمی، و آنر نیز با سهمهای کوچکتر، بهترتیب حدود ۴ درصد و ۳ درصد، فهرست برندهای اصلی را تکمیل کردند. این تمرکز بازار نکته مهمی را نشان میدهد: ردههای پریمیوم و نزدیک به پریمیوم همچنان بخشی از بازار موبایل اروپا را سرپا نگه داشتهاند، حتی در شرایطی که بخش گوشیهای اقتصادی با مشکل مواجه شده است.

تفاوتهای منطقهای نیز اهمیت زیادی دارد. اروپای غربی بهلطف عملکرد قویتر اپل و رشد اندک سامسونگ، مقاومت بیشتری نشان داد. در مقابل، اروپای شرقی فشار بیشتری را احساس کرد، زیرا تقاضا برای گوشیهای ارزانقیمت کاهش یافت و موجودی انبارها نیز پایینتر تنظیم شد.
تحلیلگران کانترپوینت هشدار میدهند که این دوره کمرمق ممکن است ادامه پیدا کند. موجودی بسیاری از کانالهای فروش در حال کاهش است و این در نگاه اول میتواند خبر خوبی به نظر برسد، اما وقتی روشن میشود که این وضعیت پس از کاهش سفارشها از سوی تولیدکنندگان رخ داده، معنای دیگری پیدا میکند. کاهش موجودی، زمانی که تقاضا هنوز احیا نشده باشد، اغلب پیشدرآمد افت بیشتر در میزان عرضه است.
پس در ادامه چه اتفاقی میافتد؟ باید انتظار ترکیبی از عرضههای محدودتر، تخفیفهای تهاجمیتر روی مدلهای قدیمیتر و توجه دقیقتر به مدیریت موجودی را داشت. برندهایی که اکوسیستمهای قدرتمند و همکاریهای گسترده با اپراتورها دارند، بهتر از شرکتهایی که صرفاً بر قیمت رقابت میکنند از این کندی بازار عبور خواهند کرد. اگر هزینه قطعات همچنان افزایش یابد، حاشیه سود برخی شرکتها بهشدت تحت فشار قرار میگیرد.
بازار گوشی هوشمند اروپا در حال تنظیم دوباره مسیر خود است. تصویر کوتاهمدت چندان پررونق نیست، اما کشش نوآوری و قدرت برند تعیین خواهد کرد کدام شرکتها زمانی که مصرفکنندگان دوباره شروع به هزینه کردن کنند، جایگاه قویتری خواهند داشت.

نظر بگذارید
نظرات
هنوز نظری ثبت نشده. اولین نفر باشید.