
بازاری شلوغ در جاکارتا را تصور کنید که خریداران بیش از گذشته کنار غرفههای گوشیهای میانرده مکث میکنند. در سراسر جنوب شرق آسیا تغییری آرام اما معنادار در جریان است؛ قدرت خرید محدودتر شده و نقشه بازار گوشی هوشمند دوباره در حال ترسیم است.
کانترپوینت ریسرچ گزارش میدهد که عرضه گوشی هوشمند در این منطقه در سهماهه دوم سال، نسبت به مدت مشابه سال قبل ۱۵ درصد کاهش یافته است. افزایش قیمت دستگاهها آشکارترین عامل این افت است. برندهایی که بیش از حد به مدلهای اقتصادی تکیه کرده بودند، جایگاه خود را متزلزل دیدند، در حالی که شرکتهایی که روی گوشیهای میانرده قدرتمندتر و مدلهای پریمیوم تمرکز داشتند، توانستند سهم خود را حفظ کنند یا حتی گسترش دهند.
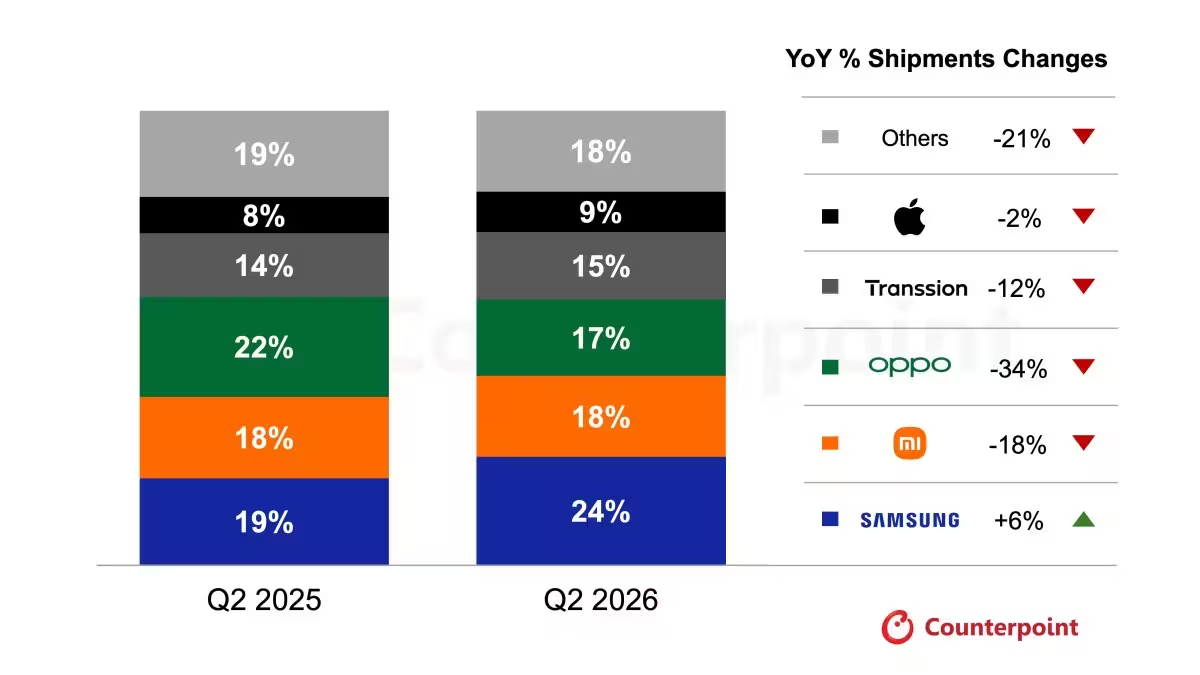
سامسونگ با سهم ۲۴ درصدی در صدر قرار گرفت و تنها برندی بود که رشد سالانه عرضه را ثبت کرد؛ رشدی معادل ۶ درصد. شیائومی با سهم ۱۸ درصدی در رتبه بعدی است، اوپو ۱۷ درصد سهم دارد، ترنشن، شرکت مادر تکنو و اینفینیکس، به ۱۵ درصد رسیده و اپل نیز سهمی ۹ درصدی ثبت کرده است.
در لایههای زیرین بازار، جابهجاییهایی کوچک اما بسیار گویا دیده میشود. سهم سامسونگ از ۱۹ درصد در سال قبل افزایش یافته است. شیائومی ثبات خود را حفظ کرده. اوپو از ۲۲ درصد عقبنشینی کرده است. ترنشن و اپل نیز بهترتیب از ۱۴ و ۸ درصد کمی جلوتر آمدهاند. اینها فقط عدد نیستند؛ نشانههایی از بازتنظیم عمیقتر رفتار مصرفکنندهاند.
وقتی بازههای قیمتی مسیر تقاضا را تغییر میدهند
کدام بخشها بیشترین ضربه را خوردند؟ بخش اقتصادی بازار سقوط کرد. عرضه گوشیهایی با قیمت کمتر از حدود ۱۳۸ یورو نسبت به سال گذشته ۳۸ درصد کاهش یافت. رده قیمتی ۲۳۰ تا ۴۵۹ یورو نیز با افت ۱۱ درصدی روبهرو شد. با این حال، در سطوح بالاتر بازار روندی خلاف انتظار شکل گرفت. بازه ۴۶۰ تا ۶۴۳ یورو جهشی ۷۴ درصدی داشت و دستگاههای بالاتر از حدود ۶۴۴ یورو نیز ۱۸ درصد رشد کردند.
دلیل این واگرایی چیست؟ در برخی موارد، خریداران به سمت مدلهای گرانتر میروند و ترجیح میدهند تعداد کمتری گوشی بخرند، اما دستگاهی انتخاب کنند که دوام بیشتر، امکانات بهتر و ارزش خرید بلندمدتتری داشته باشد. همزمان، بازار گوشیهای ابتدایی کوچکتر شده، زیرا تولید مدلهای مقرونبهصرفه هزینه بیشتری پیدا کرده است. نتیجه، بازاری دوپاره است: تعداد کل دستگاهها کمتر شده، اما در بازههای قیمتی بالاتر شتاب بیشتری دیده میشود.
کانترپوینت انتظار دارد فشارها در نیمه دوم سال نیز ادامه پیدا کند. انعطافپذیری قیمتها محدود خواهد ماند. مصرفکنندگان نیز همچنان محتاط رفتار میکنند. به زبان ساده، افت بیشتر در عرضه گوشی محتمل است، مگر آنکه برندها راههای تازهای برای ارتباط دوباره با خریداران حساس به قیمت پیدا کنند یا بتوانند هزینه بیشتر برای گوشیهای پریمیوم را توجیه کنند.
پس ناظران صنعت موبایل در ادامه باید به چه چیزهایی توجه کنند؟ تغییر ترکیب محصولات. تبلیغات هوشمندانهتر که حاشیه سود را از بین نبرد. و راهبردهای منطقهای که بپذیرند جنوب شرق آسیا یک بازار واحد نیست، بلکه ترکیبی از حساسیتهای قیمتی، نفوذ اپراتورها و وفاداری به برندهای محلی است.
این یک مقطع گذار است. برای تولیدکنندگان، فرصتی برای بازاندیشی درباره محل سرمایهگذاری و تمرکز. برای مصرفکنندگان، محدود شدن انتخابها به دستگاههایی کمتر اما توانمندتر. و برای بازار، مکثی که میتواند تا پایان سال از شکلگیری تصویری کاملا متفاوت از رقابت خبر دهد.

نظر بگذارید
نظرات
هنوز نظری ثبت نشده. اولین نفر باشید.