
۲۰۰ دارایی برتر کریپتو با وجود تغییرات مهم توکنومیکس، رشد محدودی داشتهاند
۲۰۰ دارایی برتر کریپتو بر اساس وزن ارزش بازار، از اکتبر ۲۰۲۱ تاکنون فقط حدود ۵٪ رشد کردهاند، در حالی که رشد سالانه عرضه توکنهای جدید به شکل چشمگیری از حدود ۲۶.۵٪ به ۳.۳٪ کاهش یافته است. تحلیل جیمی کوتس، تحلیلگر بازار کریپتو، نشان میدهد که ۲۰۰ دارایی برتر حدود ۳۵٪ پایینتر از روند رشد بلندمدتی قرار دارند که از سال ۲۰۱۷ به طور میانگین نزدیک به ۳۵٪ در سال بوده است. بررسی او نشان میدهد که نحوه انتشار توکن و شیوه بازگرداندن ارزش به دارندگان در پروژههای کریپتویی طی پنج سال گذشته دگرگون شده، اما عملکرد قیمتی تغییر چندانی نکرده است.
خلاصه یافتههای کلیدی
- ۲۰۰ دارایی برتر کریپتو از اکتبر ۲۰۲۱ فقط حدود ۵٪ رشد کردهاند، اما همچنان نزدیک به ۳۵٪ پایینتر از روند بلندمدت قرار دارند.
- رشد سالانه عرضه توکنهای جدید از ۲۶.۵٪ به ۳.۳٪ کاهش یافته، در حالی که پرداختی به دارندگان توکن تقریبا پنج برابر شده است.
- پروژههای کریپتویی تا اوت ۲۰۲۶ حدود ۶۳۸ میلیون دلار برای بازخرید توکن هزینه کردهاند، در مقایسه با ۵۴۵ میلیون دلار در کل سال ۲۰۲۵.
- ارزش بازار آلتکوینها از ژوئن حدود ۴۵٪ افزایش یافته است؛ تا اواخر سپتامبر، ۸۷٪ از آلتکوینهای فهرستشده در بایننس بالاتر از میانگین متحرک ۲۰۰ روزه خود معامله میشدند.
- صندوقهای قابل معامله نقدی بیتکوین در آمریکا همچنان ورودی سرمایه بیشتری نسبت به بیشتر صندوقهای کریپتویی دیگر جذب میکنند؛ جریان سرمایه به محصولات اتر و سولانا پس از سپتامبر قدرتمند، کند شده است.
پویایی عرضه چگونه تغییر کرده است
تحلیل کوتس، بر پایه شاخص ۲۰۰ دارایی برتر وزندهیشده بر اساس ارزش بازار از بیتفورمنس با دادههای روزانه از آوریل ۲۰۱۷، از یک خط روند لگاریتمی خطی برای نمایش مسیر بلندمدت بازار استفاده میکند. شکاف فعلی ۳۵٪ نشان میدهد ارزش بازار تا چه اندازه پایینتر از مسیر تاریخی خود قرار دارد؛ شکافی که سازنده نمودار به صراحت تأکید میکند پیشبینی محسوب نمیشود.
برای سالها، انتشار توکن از محل پاداشها، برنامههای آزادسازی توکن سرمایهگذاران و تخصیصهای تیمی فشار مداومی بر دارندگان توکن وارد میکرد. به تعبیر کوتس، «عرضه، تقاضا را بلعید»، عبارتی که به این موضوع اشاره دارد که رقیقسازی پیوسته، اثر رشد پذیرش و افزایش استفاده از شبکهها را خنثی میکرد.
با این حال، پس از دوره انتشار سنگین توکن، به نظر میرسد توکنومیکس در حال تغییر است. رشد عرضه جدید از اوج ۲۶.۵٪ به حدود ۳.۳٪ در سال کاهش یافته است. همزمان، پرداختی به دارندگان توکن از طریق توکنسوزی، بازخرید، توزیع کارمزدها و کاهش انتشار، به شکل محسوسی افزایش یافته و طبق همین تحلیل حدود پنج برابر شده است. کوتس این گذار را آغاز «دوران بازپرداخت» در بازار کریپتو توصیف میکند.
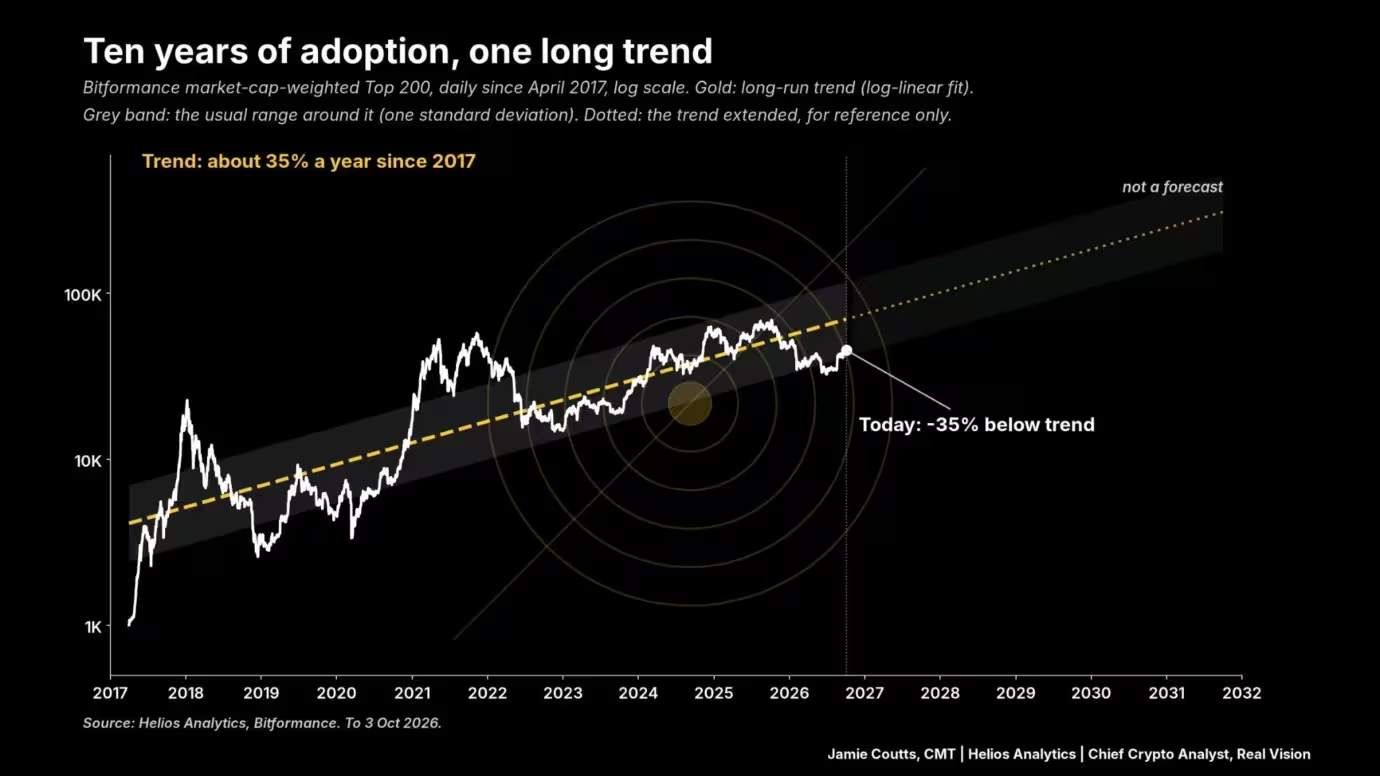
روند پذیرش کریپتو.

کدام تغییرات توکنومیکس رایجتر شدهاند؟
کوتس با بررسی توکنهایی که از سال ۲۰۲۱ دستکم یک بار وارد جمع ۱۰۰ دارایی برتر شدهاند، در مجموع ۳۰۹ پروژه، افزایش تغییرات توکنومیک به سود دارندگان را مشاهده کرده است. اصلاحات مثبت شامل توکنسوزی، بازخرید، توزیع کارمزد پروتکل و کاهش انتشار، از حدود ۱۰ مورد در سالهای ۲۰۲۱ تا ۲۰۲۲ به ۳۲ مورد در حال حاضر رسیده است. این اقدامات انتشار خالص را کاهش میدهند یا درآمد پروتکل را برای بازخرید و حذف عرضه از بازار هدایت میکنند و سمت عرضه در معادله عرضه و تقاضا را بهبود میبخشند.
بازخریدها و خریدهای مجدد از محل درآمد؛ رو به رشد اما متمرکز
بازخریدهای تأمینشده توسط پروتکلها گسترش یافتهاند، هرچند توزیع این خریدها بسیار متمرکز است. دادههای آلیوم لبز که فایننشال تایمز به آن استناد کرده و پیشتر نیز گزارش شده، نشان میدهد بین ۱ ژانویه ۲۰۲۶ تا ۳۱ اوت ۲۰۲۶ حدود ۶۳۸ میلیون دلار بازخرید توکن ثبتشده انجام شده است. در مقایسه، در کل سال ۲۰۲۵ حدود ۵۴۵ میلیون دلار بازخرید انجام شد و مجموع خریدهای ثبتشده در سال ۲۰۲۴ فقط ۳۶۶ هزار دلار بود.
دو پروژه، هایپرلیکویید و پامپفان، نزدیک به ۹۰٪ از کل رقم سال ۲۰۲۶ را به خود اختصاص دادهاند. هایپرلیکویید کارمزدهای معاملاتی واجد شرایط را از طریق یک صندوق حمایتی به خرید توکن هایپ اختصاص میدهد؛ پامپفان نیز از درآمد مجموعه محصولات خود برای بازخرید توکن پامپ استفاده میکند. پروتکلهای دیگر نیز سازوکارهای مشابهی را بررسی میکنند: جیتو پیشنهاد داده است ۱۰۰٪ سهم درآمد جیتیایکس خود را دستکم تا سهماهه چهارم ۲۰۲۷ به بازخرید و توکنسوزی جیتیاو اختصاص دهد، در حالی که بیتتورنت در ژوئیه برنامهای معرفی کرد که درآمد خدمات غیرمتمرکز را به خریدهای فصلی بیتیتی و توکنسوزی دائمی اختصاص میدهد.
با وجود رشد برنامههای بازخرید، آزادسازی توکنها و ضعف تقاضا همچنان میتواند اثر بازخرید را خنثی کند. اثر نهایی به مقیاس بازخریدها، درآمد در دسترس پروتکل و این موضوع بستگی دارد که توکنها برای همیشه سوزانده شوند یا در خزانهها نگهداری شوند.
گستره رشد آلتکوینها بهتر شده، اما رشدها همچنان نامتوازن است
تقاضا در میان آلتکوینها از کفهای میانه سال بهبود یافته، هرچند عملکردها یکدست نیست. تا ۲۷ سپتامبر، شاخص توتال۲، یعنی ارزش بازار آلتکوینها، از ژوئن بیش از ۳۷۱ میلیارد دلار افزایش یافت و به حدود ۱.۱۷ تریلیون دلار رسید. دادههای کریپتوکوانت نشان داد تا اواخر سپتامبر، ۸۷٪ از آلتکوینهای فهرستشده در بایننس بالاتر از میانگین متحرک ۲۰۰ روزه خود معامله میشدند؛ تغییری قابل توجه نسبت به پایان ژوئن، زمانی که ۸۴٪ از این کوینها پایینتر از آن آستانه قرار داشتند.

ارزش بازار آلتکوینها در دوره ژوئن تا سپتامبر حدود ۴۵٪ افزایش یافت. مجموع بهره باز قراردادهای آتی دائمی آلتکوینها حتی در اوایل سپتامبر برای نخستین بار از دسامبر ۲۰۲۴ از بهره باز بیتکوین پیشی گرفت، در حالی که ارزش بازار خارج از ۱۰ دارایی بزرگ کریپتویی به بالای ۲۰۰ میلیارد دلار رسید. با این حال، شاخص ۲۰۰ دارایی برتر کوتس، که اوج سال ۲۰۲۱، افت سال ۲۰۲۲ و بهبود پس از آن را پوشش میدهد، فقط حدود ۵٪ بالاتر از سطح اکتبر ۲۰۲۱ قرار دارد.
سلطه بیتکوین و جریان سرمایه صندوقها همچنان محور اصلی بازار است
بیتکوین همچنان سهم قابل توجهی از ارزش بازار را در اختیار دارد. در ۵ اکتبر، ارزش کل بازار کریپتو حدود ۲.۹۸ تریلیون دلار بود و سلطه بیتکوین نزدیک به ۵۷٪ نوسان داشت. کریپتوکوانت همچنین دریافت که تقاضای ظاهری بیتکوین بین ۲۴ سپتامبر تا ۱ اکتبر حدود ۸۱ هزار بیتکوین بهبود یافته، هرچند سیگنال تقاضا در مجموع همچنان منفی باقی مانده است.
صندوقهای قابل معامله نقدی بیتکوین در آمریکا همچنان مقصد اصلی ورود سرمایه نهادی هستند. از ۲۱ تا ۲۵ سپتامبر، صندوقهای نقدی بیتکوین حدود ۲.۳۹ میلیارد دلار جذب کردند، در حالی که صندوقهای اتر ۶۸۹.۸ میلیون دلار و صندوقهای سولانا ۱۸۸.۱ میلیون دلار ورودی داشتند. در هفته بعد، بر اساس ارقام موقت ۲۸ سپتامبر تا ۲ اکتبر، جریان سرمایه کند شد: محصولات بیتکوین ۸۲.۹ میلیون دلار ورودی داشتند، صندوقهای اتر ۱۱۸ میلیون دلار خروج خالص ثبت کردند، ورودی سرمایه سولانا به ۸۰۰ هزار دلار کاهش یافت و صندوقهای تحت مدیریت هایپرلیکویید ۳.۴ میلیون دلار دریافت کردند.
این ارقام نشاندهنده اشتهای نامتوازن سرمایهگذاران در میان محصولات سرمایهگذاری کریپتویی است، آن هم در زمانی که رقیقسازی سمت عرضه در حال کاهش است. کاهش انتشار، فشار فروش تازه را کمتر میکند، اما بازیابی پایدار قیمت به تقاضای معنادار و مداوم نیز وابسته است.
در ادامه چه مواردی را باید زیر نظر داشت
متغیرهای کلیدی برای رصد شامل تداوم اصلاحات توکنومیکس، از جمله توکنسوزی بیشتر، توزیع کارمزدها و بازخریدها، مسیر برنامههای آزادسازی توکن، جریان ورودی صندوقهای قابل معامله در چندین دارایی، و این پرسش است که آیا تقاضای سرمایهگذاران خرد و نهادی میتواند آنقدر گسترش یابد که شکاف ۳۵٪ نسبت به روند بلندمدت را ببندد یا نه. اگر عرضه محدود بماند و تقاضا تقویت شود، به ویژه فراتر از بیتکوین، بازار ممکن است به تدریج بهبودهایی را که هماکنون در توکنومیکس و مدلهای درآمدی پروتکلها جریان دارد، در قیمتها منعکس کند.
برای سرمایهگذاران و ناظران بازار، ترکیب کاهش انتشار خالص، بازخریدهای متمرکز و جریانهای در حال تحول صندوقهای قابل معامله، زمینهای پیچیده اما بالقوه سازنده برای برخی آلتکوینها و پروژههایی ایجاد میکند که درآمد پایدار یا کاربرد روشن برای توکن دارند. همانطور که کوتس اشاره میکند، دوران رقیقسازی سنگین ممکن است جای خود را به دورهای بدهد که شبکهها واقعا به دارندگان پاداش بازمیگردانند، اما تأیید این تغییر به تقاضای پایدار نیاز دارد تا با بهبودهای سمت عرضه همگام شود.

نظر بگذارید
نظرات (4)
تو شرکت ما هم دیدم وقتی عرضه کم شد قیمت تکونی خورد، اما باید درآمد پروتکل پایدار باشه یا نه؟
این آمار بازخرید ۶۳۸ میلیون واقعیِ یا فقط ثبتشده؟ و ۹۰٪ از دو پروژه؟ شک دارم...
منطقیش هست؛ کاهش عرضه خوبه، ولی بدون تقاضا قیمت نمیره بالا.
وااای، توکنسوزی و بازخریدها جدی شدن؟ اما اینکه ۲۰۰ دارایی فقط ۵٪ بالا رفته عجیبه… هنوز تا روند ۳۵٪ کلی فاصلهس!