انتقالهای بزرگ اتر به کراکن نگرانی از فروش را برانگیخت
دو کیف پول که از نظر تاریخی به بنیاد اتریوم مرتبط دانسته میشوند، اخیرا در مجموع ۴,۳۹۳ اتر، معادل حدود ۱۱.۱۳ میلیون دلار در آن زمان، را در تاریخ ۱۲ اکتبر به صرافی کراکن منتقل کردند. این فعالیت آنچین که توسط تحلیلگر بلاکچین، امبرسیان، ردیابی و منتشر شد، بار دیگر این پرسش را در جامعه رمزارز مطرح کرد که آیا این انتقالها نشانه فروش احتمالی از سوی منبعی مرتبط با بنیاد است یا نه، آن هم در شرایطی که اتر نزدیک به ۲,۵۵۵ دلار معامله میشود.
تحلیل آنچین چه چیزی نشان میدهد
امبرسیان گزارش داد که دو آدرس دخیل در این انتقالها از طریق تراکنشی مربوط به حدود یک دهه پیش با یک کیف پول بنیاد اتریوم ارتباط دارند. حدود ده سال پیش، گیرنده ردیابیشده ۵۹,۷۵۱ اتر از آن آدرس مرتبط با بنیاد دریافت کرده بود. طبق گزارشها، این گیرنده در سالهای بعد ۴۹,۷۵۱ اتر را بهصورت تدریجی به کراکن منتقل کرده است؛ موضوعی که از یک الگوی بلندمدت ورود دارایی به صرافی، مرتبط با همان تخصیص تاریخی، حکایت دارد.
جدیدترین جابهجایی، یعنی انتقال ۴,۳۹۳ اتر به کراکن، آخرین انتقال علامتگذاریشده در این زنجیره تراکنشهاست. رشتهنوشته این تحلیلگر شامل ردگیری اولیه و شواهد آنچین بود که بهعنوان بخشی از افشای عمومی منتشر شد.
در حالی که تحلیلهای آنچین میتوانند تغییرات حضانت دارایی و واریز به صرافی را نشان دهند، بهتنهایی قادر به اثبات فروش بعدی نیستند. دادههای بلاکچین تایید میکنند که داراییها وارد حضانت کراکن شدهاند، اما کراکن بهصورت عمومی اعلام نکرده است که این واریز به تبدیل به ارز فیات، معامله داخلی یا صرفا نگهداری امانی منجر شده است.
چرا ارتباط تاریخی اهمیت دارد و چرا مالکیت را ثابت نمیکند
ردیابی کیف پولها تا یک انتقال مرتبط با بنیاد، درباره منشأ داراییها زمینه و تصویر روشنتری ارائه میدهد، اما لزوما به معنای مالکیت یا کنترل پیوسته نیست. کیف پولها ممکن است دستبهدست شوند؛ کلیدهای خصوصی میتوانند منتقل، فروخته یا در ساختارهای حضانتی ادغام شوند. ارتباط تاریخی نشان میدهد این داراییها از کجا آمدهاند، اما مشخص نمیکند در زمان انتقال ۱۲ اکتبر چه کسی کنترل کیف پول را در اختیار داشته است.
امبرسیان همچنین برآورد کرد که انتقالهای تاریخی به کراکن با میانگین قیمت حدود ۶۵۸ دلار برای هر اتر انجام شدهاند. این میانگین، ارزش تقریبی بازار در زمان آن جابهجاییهای قبلی را بازتاب میدهد، نه درآمد فروش تاییدشده مستقل یا حسابداری عوایدی که احتمالا خارج از صرافی نگهداری شدهاند.
آیا واریز به کراکن به معنای فروش است؟
واریز به یک صرافی متمرکز معمولا میتواند مقدمه فروش باشد، اما اثبات قطعی آن نیست. واریزها ممکن است برای اهداف گوناگونی انجام شوند: تسویه معاملات خارج از بورس، وثیقهگذاری برای وامدهی، حسابداری داخلی صرافی یا تامین موجودی از پیش برای عملیات آینده. در نبود تایید از سوی کراکن یا افشای یک توافق معامله خارج از بورس، تلقی این واریز بهعنوان فروش قطعی از سوی بنیاد، زودهنگام خواهد بود.
افشاگریهای قبلی بنیاد و رفتارهای گذشته نشان میدهند که بنیاد اتریوم گاهی برای تامین هزینه عملیات، گرنتها و پژوهشها بخشی از اترهای خود را نقد میکند. با این حال، ترکیب یک ارتباط تاریخی با واریز به صرافی، برای ناظران بازار رمزارز سیگنالی جهت رصد دفتر سفارشها و جریانهای آنچین است، نه تایید خودکار فروش.
فعالیت تاریخی خزانه و سیاست تثبیتشده
بنیاد اتریوم سیاست خزانهداری مشخصی دارد که نحوه مدیریت ذخایر، هزینهها و نقدینگی را تعیین میکند. در ژوئن ۲۰۲۵، این سازمان چارچوبی رسمی منتشر کرد که فروش دورهای اتر، ابتکارهای استیکینگ و فرایند تبدیل داراییها به ارز فیات برای پشتیبانی از عملیات جاری را توضیح میداد.
این سیاست یک هدف هزینه عملیاتی تعیین میکند، که در ابتدا معادل هزینه عملیاتی سالانه بهعنوان بخشی از داراییهای خزانه تعریف شده بود، و همچنین یک حاشیه ذخیره در نظر میگیرد که انتظار میرود هزینههای چند سال را پوشش دهد. این سیاست همچنین تصریح میکند که فروش اتر میتواند از طریق مسیرهای تبدیل به فیات، بازارهای آنچین یا توافقهای خارج از بورس انجام شود و تصمیمها باید بهصورت دورهای، همزمان با تغییر نیازهای مالی و شرایط بازار، بازبینی شوند.
فروشهای گذشته و تراکنشهای قابلتوجه
بنیاد در سالهای اخیر در چارچوب مدیریت خزانه چندین فروش مستند انجام داده است. در آوریل ۲۰۲۶، بنیاد برنامهای را برای فروش ۵,۰۰۰ اتر با استفاده از کووسواپ و راهبرد میانگین قیمت وزنی زمانی اعلام کرد تا اثر آن بر بازار کاهش یابد. پخش کردن یک سفارش در بازه زمانی طولانیتر، فشار قیمتی فوری ناشی از فروش یک بلوک بزرگ را کاهش میدهد.
در مه ۲۰۲۶، طبق گزارشها بنیاد یک معامله خارج از بورس را تکمیل کرد و ۱۰,۰۰۰ اتر را با میانگین قیمت ۲,۲۹۲ دلار برای هر توکن به خریدار نهادی به نام بیتماین فروخت؛ این معامله پس از قراردادهای قبلی با همان خریدار انجام شد. در مجموع، بنیاد چندین تراکنش ثبتشده با حجمی تا ۲۵,۰۰۰ اتر را در میان طرفهای مقابل و سازوکارهای مختلف انجام داده است. آن معاملات ثبتشده بهصورت عمومی اعلام یا مستند شده بودند و همین موضوع آنها را از جابهجاییهای کیف پولی که امبرسیان شناسایی کرده متمایز میکند؛ جابهجاییهایی که هنوز به هیچ اعلام رسمی فروش پیوند نخوردهاند.
نمای بازار در زمان انتقالها
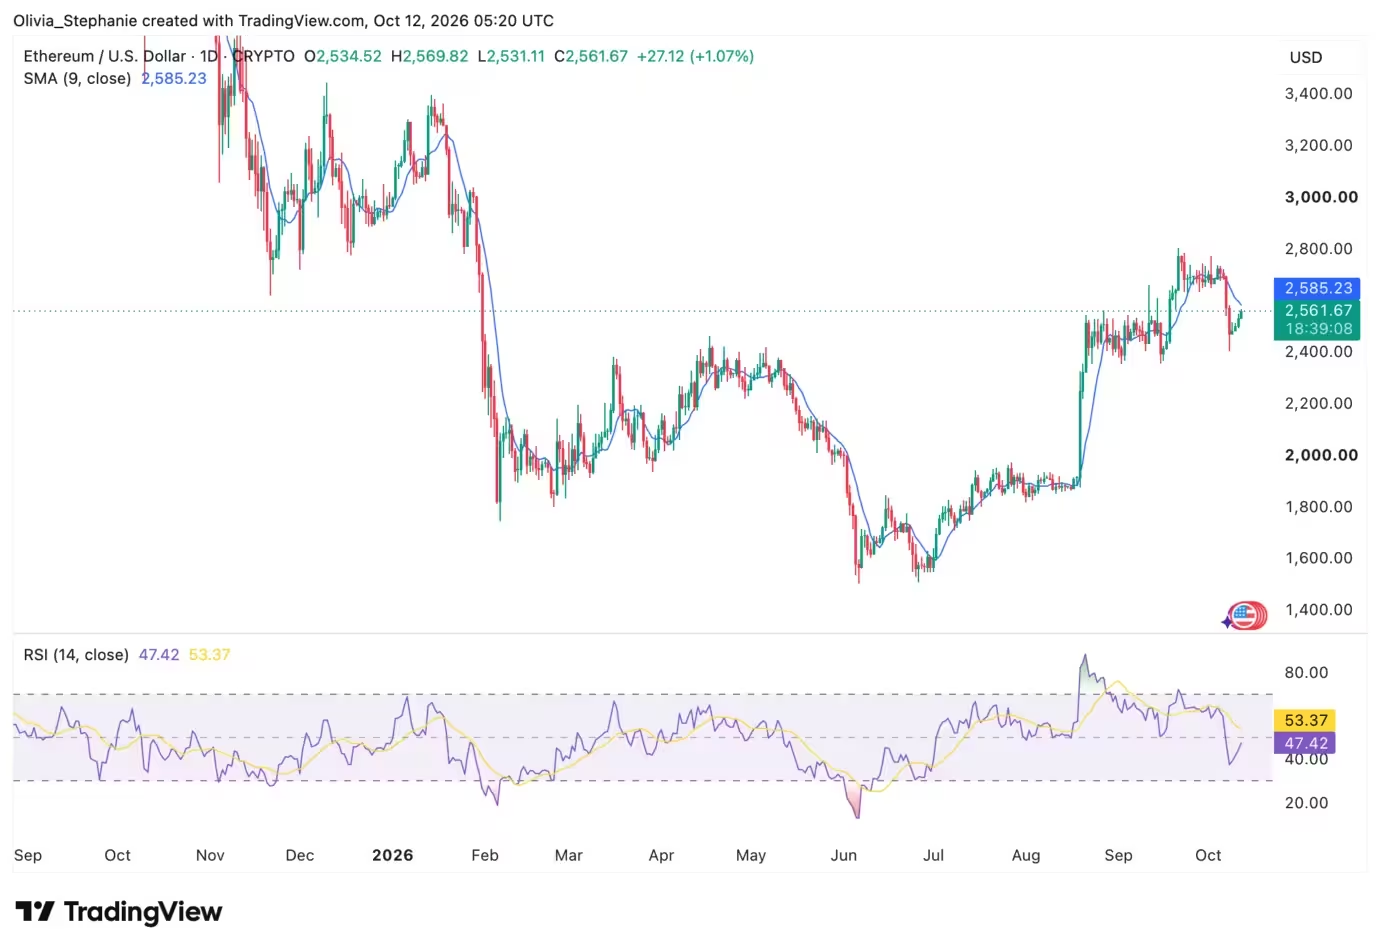
در ۱۲ اکتبر، کوینگکو نشان داد اتر نزدیک به ۲,۵۵۴.۵۹ دلار معامله میشود؛ در حالی که طی ۲۴ ساعت قبل حدود ۲.۰۵ درصد بازیابی شده بود، اما همچنان نسبت به هفت روز گذشته نزدیک به ۶.۸۵ درصد افت داشت. حجم معاملات حدود ۸.۸۸ میلیارد دلار و ارزش بازار گزارششده نزدیک به ۳۱۲ میلیارد دلار بود. دامنه معاملاتی هفتروزه از حدود ۲,۴۰۹ تا ۲,۷۳۳ دلار امتداد داشت و نوسان اخیر در اطراف این سطوح قیمتی را برجسته میکرد.
نمودار قیمت اتریوم
شاخصهای تکنیکال تصویری ترکیبی ارائه میدادند: اتر پایینتر از میانگین متحرک ساده ۹ روزه خود، در حدود ۲,۵۸۵.۴۱ دلار، معامله میشد و شاخص قدرت نسبی ۱۴ روزه نزدیک به ۴۷.۵۹ قرار داشت؛ یعنی پایینتر از آستانه خنثی ۵۰. این وضعیت از مومنتوم کوتاهمدت ضعیفتر حکایت میکرد، اما شرایط را بهوضوح در محدوده اشباع فروش نشان نمیداد، زیرا اشباع فروش معمولا زیر ۳۰ در نظر گرفته میشود. این معیارها در کنار واریز انجامشده، معاملهگران را واداشت تا دفتر سفارشهای روزانه و فشار فروش در صرافیها را برای نشانههای فروش واقعی زیر نظر بگیرند.
با این حال، رشد روزانه در ۱۲ اکتبر همزمان با واریز به کراکن رخ داد و رابطه علت و معلولی را ثابت نمیکند. ورود دارایی به صرافی همیشه فشار فروش فوری ایجاد نمیکند، بهویژه زمانی که داراییها برای تسویه نهادی، استیکینگ یا توازنبخشی حضانتی استفاده شوند.
راهبرد استیکینگ و دیگر ابزارهای خزانه
فراتر از فروشهای گهگاهی اتر، بنیاد اتریوم بهطور فزایندهای از استیکینگ و عملیات اعتبارسنجی بهعنوان بخشی از راهبرد خزانه خود استفاده کرده است. در فوریه ۲۰۲۶، بنیاد هدف یک برنامه استیکینگ را در حدود ۷۰,۰۰۰ اتر اعلام کرد؛ پاداشهای استیکینگ نیز دوباره به خزانه بازگردانده میشوند تا ضمن حمایت از امنیت شبکه، تامین مالی پایدار فراهم شود.
این ابتکار با واریز اولیه ۲,۰۱۶ اتر آغاز شد و از ابزارهای متنباز مدیریت اعتبارسنج مانند دیرک و ووچ استفاده کرد. این ابزارها برای توزیع زیرساخت امضا در میان مکانها و مجموعههای کلاینت مختلف طراحی شدهاند، ریسک تمرکز را کاهش میدهند و از تنوع کلاینتها در شبکه اتریوم پشتیبانی میکنند.
طبق گزارشها، تا اوایل آوریل این هدف استیکینگ پس از یک واریز بزرگ ۴۵,۰۰۰ اتری در یک نشست محقق شد و مجموع اترهای استیکشده را به هدف اعلامشده ۷۰,۰۰۰ اتر نزدیک کرد؛ داراییای که با قیمتهای گزارششده در آن زمان حدود ۱۴۳ میلیون دلار ارزش داشت.
بنیاد همچنین با جریانهای استیکینگ نقدشونده و برداشت از استیکینگ تعامل داشته است. ردیابیهای آنچین در اواخر آوریل یک درخواست خروج از استیکینگ برای حدود ۱۷,۰۳۵ اتر و برداشتهای بعدی را شناسایی کرد، هرچند بنیاد هدف هر تراکنش را بهصورت عمومی اعلام نکرد. سیاست خزانه با ترکیب استیکینگ، خروج گزینشی از استیکینگ و فروش گهگاهی دارایی بر اساس محاسبات چرخشی ذخایر و اهداف نقدینگی، چنین عملیاتهایی را پیشبینی میکند.
معاملهگران و ناظران چگونه باید این انتقال را تفسیر کنند
- واریز به کراکن را یک سیگنال مهم آنچین بدانید که نیازمند رصد است، نه مدرک قطعی فروش.
- دفتر سفارشهای کراکن، بازارهای خارج از بورس و جریانهای تجمیعی سمت فروش در صرافیها را برای شناسایی فشار فروش واقعی مرتبط با این حجم واریز زیر نظر بگیرید.
- زمینه گستردهتر خزانه را در نظر داشته باشید: بنیاد پیشتر اتر را به روشهای مدیریتشده فروخته است، اما از استیکینگ و حاشیه ذخیره نیز استفاده میکند که میتواند نیاز به نقدسازی فوری را کاهش دهد.
- فعالیتهای آنچین بعدی را برای برداشتها، تبدیل به فیات یا ردپای طرفهای مقابل در معاملات خارج از بورس دنبال کنید؛ این موارد میتوانند نیت پشت انتقال را روشنتر کنند.
گام بعدی چیست: شاخصهایی که باید دنبال شوند
شاخصهای کلیدی برای رصد در ساعتها و روزهای پس از چنین واریزی عبارتاند از:
- عمق دفتر سفارش صرافی و لغزش ناگهانی قیمت نزدیک سفارشهای بازار که میتواند اجرای یک فروش بزرگ را نشان دهد.
- پیگیریهای سریع آنچین مانند انتقال از کراکن به مسیرهای تبدیل به فیات، یا سواپهای آنچین که نشانه تبدیل دارایی باشند.
- بیانیههای عمومی بنیاد اتریوم یا کراکن، در صورتی که این واریز بخشی از یک برنامه اعلامشده یا انتقال حضانتی بوده باشد.
- خوشهبندی بیشتر آدرسها توسط تحلیلهای آنچین که ممکن است گیرنده را به خدمات حضانتی شناختهشده یا کیف پولهای نهادی مرتبط کند.
جمعبندی: یک سیگنال، نه فروش تاییدشده
انتقال ۴,۳۹۳ اتر به کراکن که به کیف پولهای دارای ارتباط تاریخی با بنیاد اتریوم بازمیگردد، یک رویداد آنچین قابلتوجه است و شایسته توجه بازار است. با این حال، دادههای بلاکچین بهتنهایی فروش یا تصمیم راهبردی از سوی بنیاد را تایید نمیکنند. سیاستهای گذشته بنیاد و فروشهای مستند نشان میدهند که نقدسازیهای دورهای بخشی از ابزارهای تثبیتشده خزانه است، اما هر واریز منفرد باید در برابر فعالیتهای بعدی صرافی و افشاگریهای عمومی ارزیابی شود.
فعالان بازار باید این جابهجایی را یک عامل ریسک برای فشار فروش احتمالی کوتاهمدت در نظر بگیرند، اما از نتیجهگیری زودهنگام پرهیز کنند. ادامه رصد جریانهای صرافی، رفتار دفتر سفارشها و ارتباطات رسمی برای تشخیص اینکه ورود دارایی به کراکن به سفارشهای فروش واقعی تبدیل میشود یا صرفا بازتاب انتقالهای حضانتی یا عملیاتی در اکوسیستم گستردهتر اتریوم است، اهمیت حیاتی خواهد داشت.

نظر بگذارید
نظرات
هنوز نظری ثبت نشده. اولین نفر باشید.