اشپارکاسن معاملات رمزارز را وارد جریان اصلی بانکداری آلمان میکند
شبکه بانکهای پسانداز اشپارکاسن در آلمان از ۱۹ اکتبر ۲۰۲۶ ارائه معاملات خردهفروشی رمزارز را از طریق اپلیکیشن بانکی موجود خود آغاز کرد. این خدمت که با همکاری دکا بانک اجرا میشود و در اطلاعات محصول با نام «کریپتو، با پشتیبانی دکا» معرفی شده است، به مشتریان واجد شرایط در شعب مشارکتکننده اشپارکاسن امکان میدهد پنج دارایی دیجیتال بزرگ را مستقیما در همان اپ آشنای اشپارکاسن خرید و فروش کنند، بدون آنکه نیاز به افتتاح حساب کارگزاری اوراق بهادار جداگانه داشته باشند.
این اقدام یک تغییر مهم برای گروه اشپارکاسن آلمان است؛ گروهی که در گذشته به دلیل نگرانیهای مربوط به حمایت از سرمایهگذاران، دسترسی مشتریان خرد به رمزارزها را محدود نگه داشته بود. خدمت جدید، سرمایهگذاران خودگردان را هدف قرار میدهد و معامله و نگهداری دارایی را در چارچوبی نهادی و تحت نظارت ادغام میکند، در عین حال به روشنی تاکید دارد که معاملات ارز دیجیتال با ریسکهای قابل توجه بازار و ریسکهای عملیاتی همراه است.
توکنهای پشتیبانیشده و قابلیتهای پایه
این محصول از بیت کوین، اتریوم، ایکسآرپی، سولانا و توکن پیاوال پالیگان پشتیبانی میکند. مشتریان از طریق بخش سرمایهگذاری اپلیکیشن موبایل اشپارکاسن به قابلیت رمزارز دسترسی پیدا میکنند و در آنجا یک حساب اختصاصی رمزارز دکا بانک افتتاح میکنند. پس از ثبتنام، کاربران میتوانند سفارش خرید یا فروش برای پنج توکن پشتیبانیشده ثبت کنند، قیمت قطعی اعلامشده را برای مدت محدود دریافت کنند و تراکنشها را در همان اپ تایید کنند.
دکا بانک خدمات نگهداری دارایی را فراهم میکند و به عنوان ارائهدهنده خدمات دارایی رمزارزی برای این محصول فعالیت دارد. پشتیبانی عملیاتی شامل همکاری با شرکای زیرساختی خارجی نیز هست؛ به ویژه بورزه اشتوتگارت دیجیتال که در پشت صحنه به اجرای رابطهای نگهداری و معامله کمک میکند.
هزینه معاملات و قیمتگذاری چگونه عمل میکند
دکا بانک علاوه بر اسپردهای معاملاتی، برای هر تراکنش کارمزد ثابت سفارش به مبلغ ۰.۹۹ یورو دریافت میکند. این کارمزد ثابت تنها هزینه نیست: قیمتهای اعلامی خرید و فروش میتوانند شامل اسپردی باشند که عملا هزینه کل تراکنش را افزایش میدهد. اگر صرفا کارمزد گزارششده را برای نمونه در نظر بگیریم، خرید ۵۰ یورویی اثری معادل ۱.۹۸ درصد از کارمزد ثابت خواهد داشت، در حالی که برای خرید ۵۰۰ یورویی این اثر به ۰.۱۹۸ درصد میرسد. بنابراین هزینه نهایی به قیمت لحظهای اعلامشده، اسپرد لحاظشده در آن قیمت و کارمزد ثابت سفارش ۰.۹۹ یورویی بستگی دارد.
پیش از اجرای معامله، اپلیکیشن قیمت قطعی اعلامشده را برای مدت محدود نمایش میدهد تا مشتریان بتوانند نرخ موثر و مبلغ کل هزینه را بررسی کنند. از آنجا که بازارهای رمزارز به صورت شبانهروزی معامله میشوند و اسپردها ممکن است در شرایط پرنوسان افزایش یابند، هزینه نهایی و امکان تکمیل معامله میتواند بسته به فعالیت بازار و دسترسپذیری سامانه متفاوت باشد.
دسترسپذیری معامله و محدودیتهای عملیاتی
بر خلاف بورسهای سهام که جلسات معاملاتی ثابت دارند، رمزارزها به طور پیوسته معامله میشوند. دکا بانک اعلام کرده است که این خدمت عموما میتواند از معاملات خارج از ساعات عادی بورس پشتیبانی کند، اما عملکرد آن به دسترسپذیری سامانههای پشتیبان وابسته است. بازههای نگهداری فنی، شرایط غیرعادی بازار یا اختلالات زیرساختی ممکن است امکان ثبت یا تکمیل سفارشها را متوقف کند. اشپارکاسن به مشتریان توصیه میکند هنگام انتخاب زمان معامله، این ریسکهای عملیاتی را در نظر بگیرند.
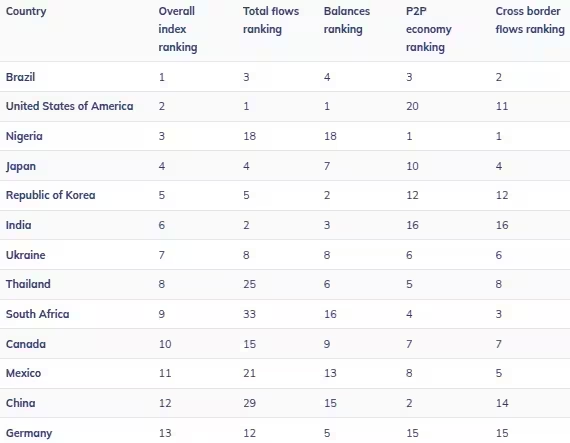
۲۰ کشور برتر از نظر پذیرش مردمی رمزارز
مدل نگهداری دارایی: کیف پولهای امنیباس و محدودیت انتقال
مشتریانی که از طریق اپ اشپارکاسن رمزارز میخرند، کنترل کلیدهای خصوصی را در اختیار ندارند. دکا بانک کلیدها را در یک راهکار نگهداری متمرکز و با استفاده از کیف پول امنیباس مشترک مدیریتشده نگه میدارد. در مدل نگهداری امنیباس، یک کیف پول واحد داراییهای چندین مشتری را در خود نگه میدارد، در حالی که متولی دارایی، سوابق داخلی موجودی هر مشتری را جداگانه ثبت و مدیریت میکند.
از آنجا که نگهداری دارایی به صورت متمرکز انجام میشود، انتقالها تابع مقرراتی است که دکا بانک و بانک پسانداز مشارکتکننده تعیین میکنند. اسناد محصول میگوید برداشتها فقط به آدرسهایی مجاز است که متعلق به برخی ارائهدهندگان خدمات دارایی رمزارزی تاییدشده باشند؛ انتقال به کیف پولهای شخصی دلخواه مجاز نیست. این یعنی مشتریان نمیتوانند داراییها را آزادانه به هر آدرس خودحضانتی مورد نظر خود برداشت کنند.
این مدل نگهداری از نظر ماهیت با خودحضانتی تفاوت جدی دارد؛ در خودحضانتی، سرمایهگذار کلیدهای خصوصی را مستقیما مدیریت میکند و میتواند وجوه را به هر آدرسی منتقل کند. راهکار اشپارکاسن انعطافپذیری را با یک مدل نگهداری نهادی معاوضه میکند؛ مدلی که هدف آن کاهش برخی ریسکهای عملیاتی است، اما محدودیتهای انتقال ایجاد میکند و کنترل نهایی کلیدها را در اختیار ارائهدهنده تحت نظارت قرار میدهد.
امنیت، وضعیت نظارتی و بیمه
دکا بانک به عنوان ارائهدهنده خدمات دارایی رمزارزی تحت چارچوب مقرراتی اتحادیه اروپا ثبت شده است؛ چارچوبی که شامل مقررات بازار داراییهای رمزارزی اتحادیه اروپا، معروف به میکار، میشود. اسناد محصول، میکار و مقررات مالی آلمان را به عنوان نظام حاکم بر خدمات نگهداری و معامله معرفی میکند.
با وجود نگهداری تحت نظارت و نظارت قانونی، دکا بانک و شبکه اشپارکاسن تاکید میکنند که داراییهای رمزارزی تحت پوشش بیمه سپرده قانونی آلمان قرار ندارند. افشای ریسک بانک هشدار میدهد که قیمت رمزارزها میتواند در بازههای کوتاه به شکل قابل توجهی تغییر کند و سرمایهگذاران ممکن است کل سرمایه خود را از دست بدهند. اسناد همچنین به ریسکهای فناوری و بازار اشاره میکند، از جمله حملات احتمالی به زیرساخت بلاک چین و نقصهای عملیاتی.

چه کسانی میتوانند از این خدمت استفاده کنند و نقش مشاوران اشپارکاسن چیست
معامله برای مشتریان بزرگسالی در دسترس است که تصمیمهای سرمایهگذاری خود را شخصا میگیرند. مشتریان باید پیش از ثبت نخستین معامله، یک حساب اختصاصی رمزارز دکا بانک را در داخل اپ اشپارکاسن افتتاح کنند. مشاوران اشپارکاسن از طریق این محصول توصیه خرید شخصیسازیشده برای رمزارز ارائه نخواهند کرد؛ این خدمت برای سرمایهگذاران خودگردان طراحی شده است.
این تفکیک به این معناست که اشپارکاسن همچنان محصولات بانکی سنتی، حسابهای پسانداز، خدمات اوراق بهادار و مشاوره مالی را جدا از خدمت رمزارز ارائه خواهد کرد. بانکها گفتهاند در مرحله اولیه عرضه، قصد ندارند این خدمت جدید را به شکل گسترده تبلیغ کنند.
حمایت از مصرفکننده و افشای اطلاعات
دکا بانک اسناد دقیقی درباره ویژگیهای محصول، قواعد انتقال و ریسکها ارائه میدهد. این ارائهدهنده همچنین پشتیبانی مشتری با ساعات خدمت مشخص فراهم میکند. مطالب بانک تاکید دارد که نحوه مالیاتگیری از رمزارزها میتواند متفاوت باشد؛ دکا بانک به آستانه معافیت سالانه ۱۰۰۰ یورویی اشاره میکند که طبق قواعد مالیاتی فعلی آلمان برای برخی معاملات واگذاری خصوصی relevant است و هشدار میدهد که تفسیرهای مالیاتی و الزامات ممکن است تغییر کنند.
برنامه عرضه: گسترش مرحلهای در شبکه اشپارکاسن
راهاندازی ۱۹ اکتبر فقط تعداد کمی از موسسات آزمایشی را پوشش داد. بانکهای پسانداز مشارکتکننده اولیه شامل فرانکفورتر اشپارکاسه، تاونوس اشپارکاسه، اشپارکاسه کارلسروهه، اشپارکاسه روتال-این و نیدرراینیشه اشپارکاسه راینلیپه بودند. این پنج موسسه نخست حدود ۱.۵ درصد از کل شبکه گزارششده ۳۳۹ بانک پسانداز را نمایندگی میکنند.
گزارش شده است که بیش از ۲۳۰ بانک پسانداز برای ارائه محصول رمزارز ابراز علاقه کردهاند. اشپارکاسن برنامه دارد هر ماه حدود ۳۰ تا ۴۰ موسسه دیگر را اضافه کند، همزمان با اینکه هر بانک آمادهسازی فنی را تکمیل و تصمیمهای داخلی خود را نهایی میکند. انتظار میرود بیشتر موسسات علاقهمند به مشارکت، این خدمت را تا نیمه نخست ۲۰۲۷ معرفی کنند، اما مشارکت داوطلبانه است و زمانبندی به راهبرد عرضه هر بانک بستگی دارد.
مشتریانی که اشپارکاسن محلی آنها هنوز محصول را فعال نکرده است، باید تا زمان فعالسازی خدمت توسط موسسه خود منتظر بمانند تا بتوانند از طریق اپ حساب رمزارز دکا افتتاح کنند.
فضای بازار و رقابت

راهاندازی اشپارکاسن در ادامه روند گستردهتری انجام میشود که در آن موسسات مالی سنتی در اروپا و فراتر از آن، خدمات رمزارزی تحت نظارت را برای مشتریان خرد عرضه میکنند. محصول اشپارکاسن با ادغام معاملات رمزارز در یک اپ بانکداری خرد موجود، میکوشد به مشتریانی دسترسی پیدا کند که خدمات مالی یکپارچه را در یک رابط آشنا ترجیح میدهند و تمایلی به جابهجایی به صرافیهای مستقل ندارند.
در عین حال، این خدمت بر اساس استانداردهای نگهداری نهادی و انطباق مقرراتی تنظیم شده و به عنوان مسیری برای ورود کاربران بازار انبوه جایگاهسازی میشود؛ کاربرانی که نگهداری تحت نظارت و پشتیبانی مشتری در سطح بانکی را بر آزادی کامل انتقال که بسیاری از صرافیهای متمرکز یا راهکارهای خودحضانتی ارائه میکنند، ترجیح میدهند.
هزینهها، مثالها و نکات مهم برای سرمایهگذاران
یک پیامد عملی روشن از مدل قیمتگذاری این است که کارمزد ثابت ۰.۹۹ یورویی روی خریدهای کوچک اثر نسبی بیشتری دارد. برای نمونه، اگر سرمایهگذاری ۵۰ یورو رمزارز بخرد، فقط کارمزد ثابت پیش از محاسبه اسپرد تقریبا ۲ درصد ارزش معامله را تشکیل میدهد. در سفارش ۵۰۰ یورویی، کارمزد ثابت از نظر نسبی بسیار کوچکتر است و پیش از اسپرد به ۰.۱۹۸ درصد میرسد. سرمایهگذاران آگاه باید هنگام استفاده از این محصول، اندازه سفارش، زمانبندی و اسپردها را در نظر بگیرند.
از آنجا که مشاوران اشپارکاسن از طریق این پلتفرم مشاوره شخصیسازیشده سرمایهگذاری رمزارز ارائه نمیکنند، کاربران باید تحقیق مستقل انجام دهند، تنوعبخشی را در نظر بگیرند و نسبت به نوسان بازار هوشیار باشند. این محصول برای سرمایهگذارانی مناسب است که با معامله خودگردان راحت هستند و محدودیتهای نگهداری تحمیلشده توسط مدل کیف پول امنیباس را میپذیرند.
محدودیت برداشت و پیامدهای آن
محدودیت برداشت به ارائهدهندگان خدمات دارایی رمزارزی تاییدشده چند پیامد مهم دارد. این محدودیت خطر انتقال به آدرسهای ناشناس یا کلاهبردارانه را کاهش میدهد و بررسیهای انطباق را سادهتر میکند، اما همچنین مانع میشود کاربران داراییها را آزادانه به کیف پولهای سختافزاری شخصی یا پلتفرمهای امور مالی غیرمتمرکز که به کنترل مستقیم درونزنجیرهای نیاز دارند منتقل کنند. سرمایهگذارانی که استقلال کامل در برداشت و کنترل کلید خصوصی برایشان اهمیت دارد، باید توجه کنند که مدل نگهداری اشپارکاسن عمدا امانی و تحت نظارت طراحی شده است، نه بینیاز از اعتماد.
پسزمینه مقرراتی و اثر میکار
میکار چارچوبی در سراسر اتحادیه اروپا برای ارائهدهندگان خدمات دارایی رمزارزی و متولیان نگهداری ایجاد میکند و ثبت دکا بانک تحت قواعد جدید، محصول اشپارکاسن را درون این ساختار حقوقی در حال تحول قرار میدهد. هدف این مقررات افزایش حمایت از سرمایهگذار، استانداردسازی تعهدات ارائهدهندگان خدمات و ایجاد شفافیت حقوقی بیشتر برای بخش رمزارز است.
نکته مهم این است که نظارت مقرراتی ریسک قیمت را حذف نمیکند. مطالب بانکها این موضوع را صریح بیان میکند: نگهداری حرفهای و انطباق مقرراتی برای رمزارزها تضمین مشابه سپرده ایجاد نمیکند و در برابر زیانهای ناشی از بازار بیمهای فراهم نمیسازد.
ملاحظات مالیاتی و پشتیبانی مشتری
اطلاعات دکا بانک درباره نحوه مالیاتگیری، بر اساس اسناد محصول، به آستانه معافیت ۱۰۰۰ یورویی برای معاملات واگذاری خصوصی در آلمان اشاره دارد. پیامدهای مالیاتی معاملات رمزارز به دوره نگهداری، نوع تراکنش و شرایط شخصی بستگی دارد. به مشتریان توصیه میشود با مشاوران مالیاتی مشورت کنند و تغییرات قوانین و راهنماییهای اداری را پیگیری کنند.
دکا بانک طبق اطلاعات منتشرشده برای مشتریان، پشتیبانی مشتری را در ساعات مشخص ارائه میدهد: دوشنبه تا پنجشنبه از ۸:۰۰ تا ۱۸:۰۰ و جمعه تا ساعت ۱۷:۰۰.
چشمانداز گستردهتر پذیرش: جایگاه آلمان در پذیرش رمزارز
عرضه مرحلهای اشپارکاسن در شرایطی آغاز میشود که فعالیت خردهفروشی و نهادی رمزارز در آلمان روندی باثبات داشته است. چینالیسیس در شاخص جهانی پذیرش رمزارز ۲۰۲۶، آلمان را در رتبه سیزدهم قرار داد؛ شاخصی که بر اساس معیارهایی از جمله کل جریانها، موجودیها و فعالیت همتا به همتا برای بازه اول ژوئیه ۲۰۲۵ تا ۳۰ ژوئن ۲۰۲۶ محاسبه شده است. این رتبهبندی پیش از راهاندازی اشپارکاسن انجام شده و بنابراین زمینه تاریخی را نشان میدهد، نه اثر نهایی این محصول بر بازار.
با افزودن خدمات رمزارزی تحت نظارت توسط بانکهای سنتی، دسترسی برای مشتریان جریان اصلی که پیشتر شاید در استفاده از صرافیها یا راهکارهای خودحضانتی تردید داشتند، افزایش مییابد. اگر بسیاری از موسسات تصمیم به پذیرش این خدمت بگیرند و مشتریان از سهولت خرید توکنهای پیشرو در اپ بانکی اصلی خود استقبال کنند، محصول اشپارکاسن میتواند دسترسی خردهفروشی به رمزارز در آلمان را به طور معناداری تغییر دهد.
جمعبندی برای سرمایهگذاران رمزارز
ابتکار اشپارکاسن و دکا بانک با ادغام معاملات در یک محیط بانکداری خرد قابل اعتماد، ارائه نگهداری تحت نظارت و دسترسی ساده به پنج توکن بزرگ، اصطکاک ورود سرمایهگذاران خرد به بازار رمزارز را کاهش میدهد. با این حال، این محصول محدودیتهای نگهداری و برداشت اعمال میکند، کارمزد ثابت و هزینههای مبتنی بر اسپرد دارد و به روشنی نبود بیمه سپرده برای داراییهای رمزارزی را اعلام میکند.
کاربران بالقوه باید مزیت یک کانال رمزارزی ادغامشده با بانک را در برابر انعطافپذیری کمتر در انتقال و احتمال زیانهای بازار بسنجند. برای کسانی که نگهداری تحت نظارت و سادگی را در اولویت قرار میدهند، پیشنهاد اشپارکاسن میتواند نقطه ورود جذابی باشد. برای سرمایهگذارانی که بر خودحضانتی، دسترسی به امور مالی غیرمتمرکز یا انتقالهای درونزنجیرهای بدون محدودیت تمرکز دارند، محدودیتهای انتقال این محصول ممکن است دستوپاگیر باشد.
در نهایت، این راهاندازی بازتاب یک تغییر نهادی گستردهتر است: بانکها و متولیان نگهداری تحت نظارت، بیش از پیش در بازار مسیرهای ورود به رمزارز رقابت میکنند و انطباق در سطح بانکی را با توزیع خردهفروشی ترکیب میسازند. عرضه مرحلهای اشپارکاسن و همکاری آن با دکا بانک، نمونهای مهم برای بررسی چگونگی ادغام خدمات رمزارز در مقیاس بزرگ توسط امور مالی سنتی خواهد بود.
نظر بگذارید
نظرات (9)
خلاصه: عالی برای مبتدیها و کسانی که میخوان تو اپ بانک بمونن، نه جذاب برا دفی-بازا. کارمزد ثابت رو خریدای خیلی کوچک حساب کنین، واقعا حس میشه
اگه سامانه موقع بازار پرنوسان دیر جواب بده، قیمت قطعی که نشون میده چه فایدهای داره؟ سفارش رد میشه یا با اسپرد وحشتناک پر میشه؟
عجب خبر! ولی اون قفل برداشت به آدرسهای تاییدشده خیلی رو مخه، یعنی نمیتونی داراییت رو آزادانه به کیف خودت ببری...
تو بانک محلی که کار میکردم دیدم این مدل مشتریای کمتجربه رو جذب میکنه. امیدوارم اطلاعات مالیاتی و ریسکها خوب توضیح داده باشن، وگرنه بعدا دردسر میشه
تبلیغ نکنن اوایل؟ یعنی دارن محتاطن، اما خب محدودیت برداشت یعنی عملاً آزادی رمزارز حذف شده، یه جور اعتماد با قید و شرط
نسبت به میکار و چارچوب نظارتی، حرکت منطقیه. نگهداری نهادی میتونه ریسک عملیاتی رو کم کنه اما ریسک بازار که سر جاشه، باید هشیار باشیم.
منطق داره، ولی برای هولدرای حرفهای خیلی محدودکنندهست. اگه دنبال آزادی در انتقالی، این راه مناسب نیست، ساده و امن برا تازهکارا
واقعاً اون ۰.۹۹ یورو و اسپردها رو باید جدی گرفت؟ برای خرید ۵۰ یورو عملاً هزینه بالا درمیاد، مشتری ضرر میکنه یا بانک؟ 🤔
وای بانکها هم وارد شدن؟ عجب تغییری… خوبه ورود راحتتر شده، ولی محدودیت برداشت اعصابخردکنه، از کیف شخصی خبری نیست