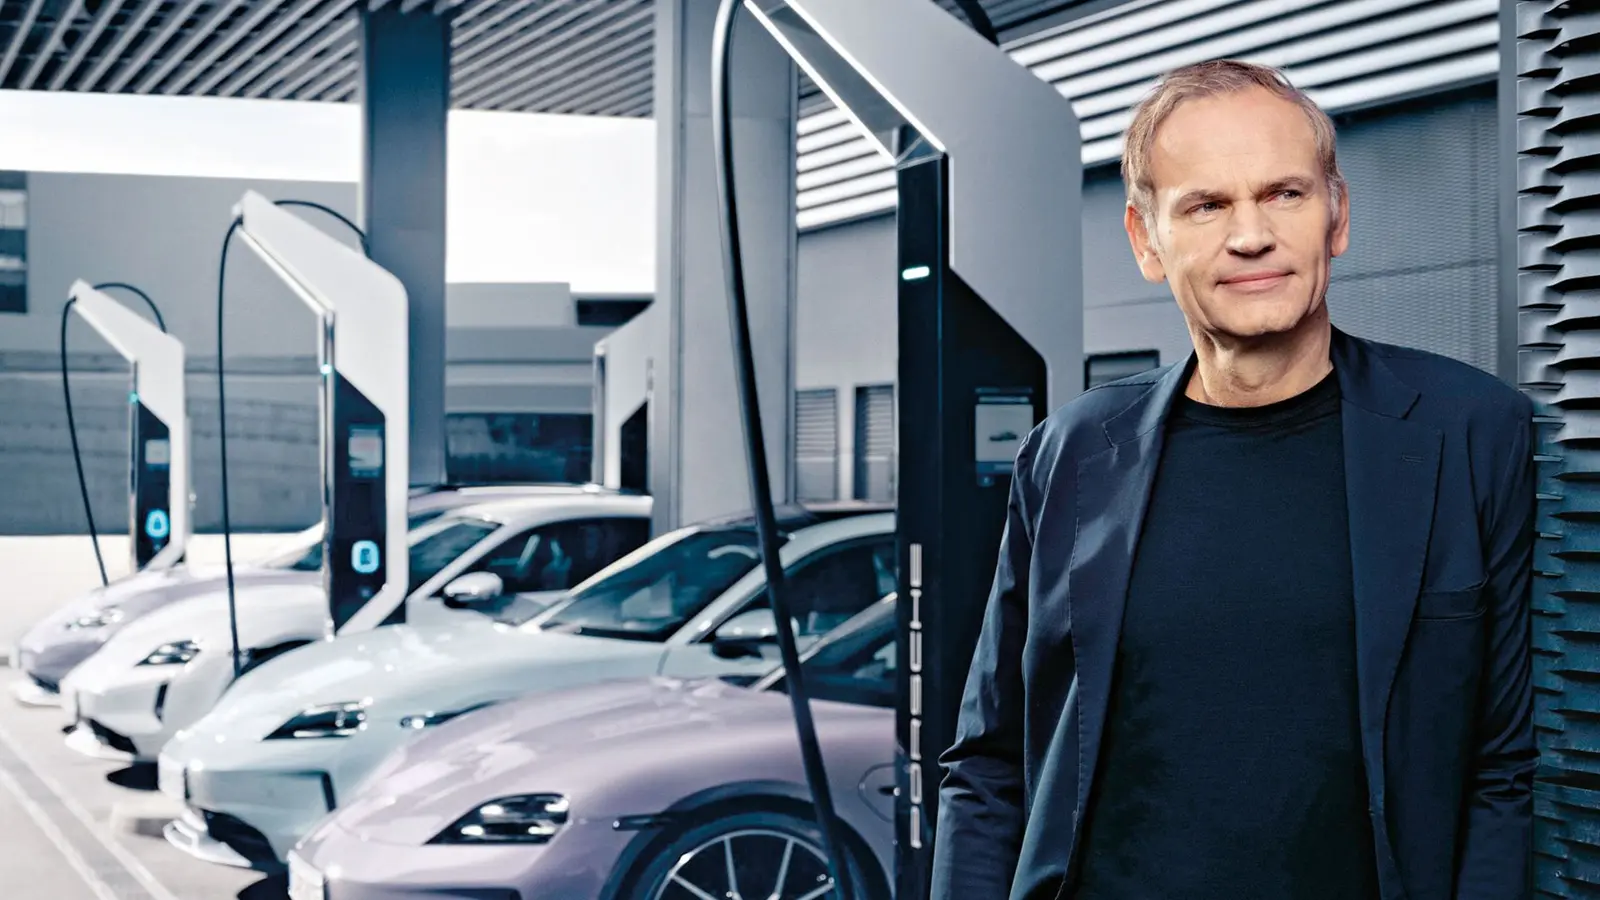
گروه فولکسواگن با بحرانی ساختاری روبهرو است که ریشههای آن به پیش از مدیرعامل فعلی بازمیگردد و اکنون توانایی اولیور بلومه را برای هدایت چندین برند در میان کاهش حاشیه سود، انتخابهای پرهزینه در مسیر برقیسازی و تعهدات بهجامانده از گذشته به چالش میکشد.
پورشه زیر نظر اولیور بلومه و دوران تایکان
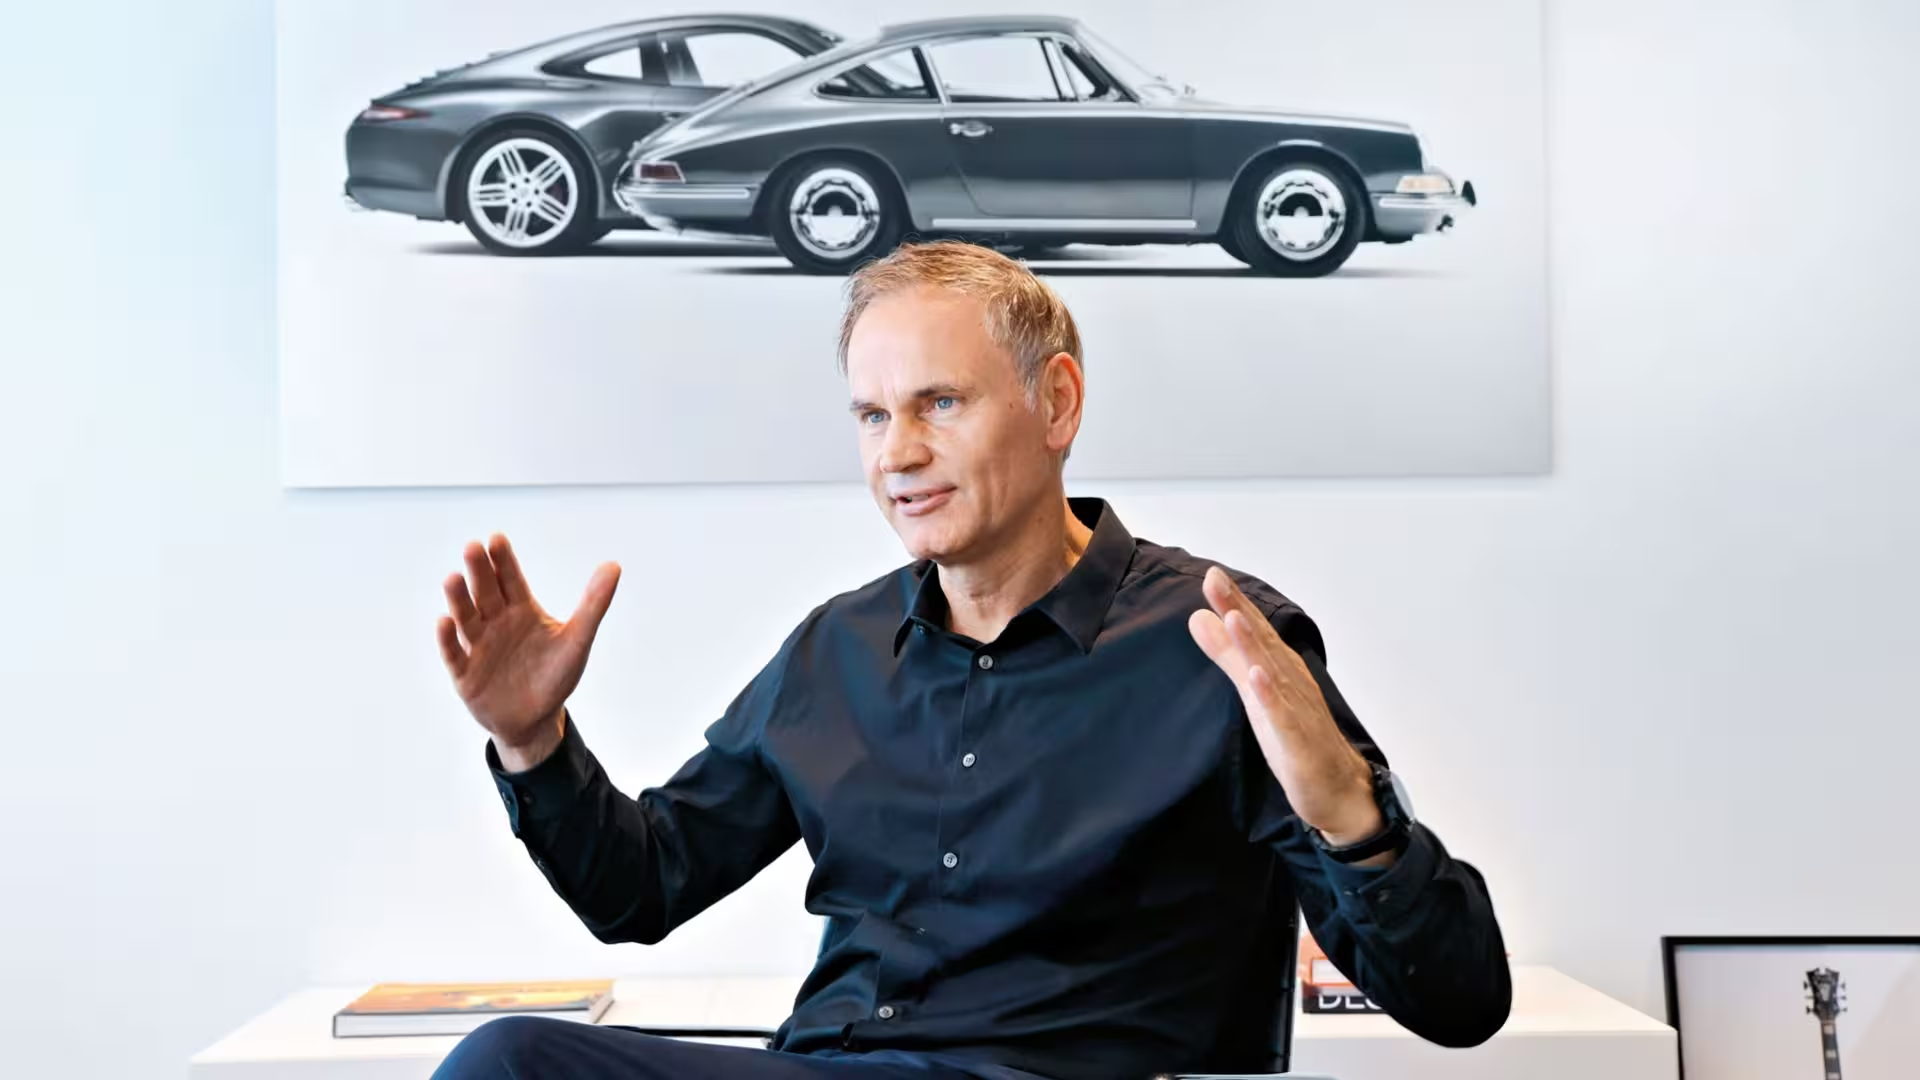
اولیور بلومه در سال ۲۰۱۵ پس از طی مسیر مدیریتی در بخشهای تولید و کنترل کیفیت آئودی، سئات و فولکسواگن، مدیرعامل پورشه آگ شد. دوره مدیریت او در پورشه که ۱۱ سال ادامه داشت، بیش از آنکه با نقشآفرینی مستقیم مهندسی مانند دورههای پیشین این شرکت شناخته شود، با توانمندی عملیاتی و مدیریتی همراه بود.
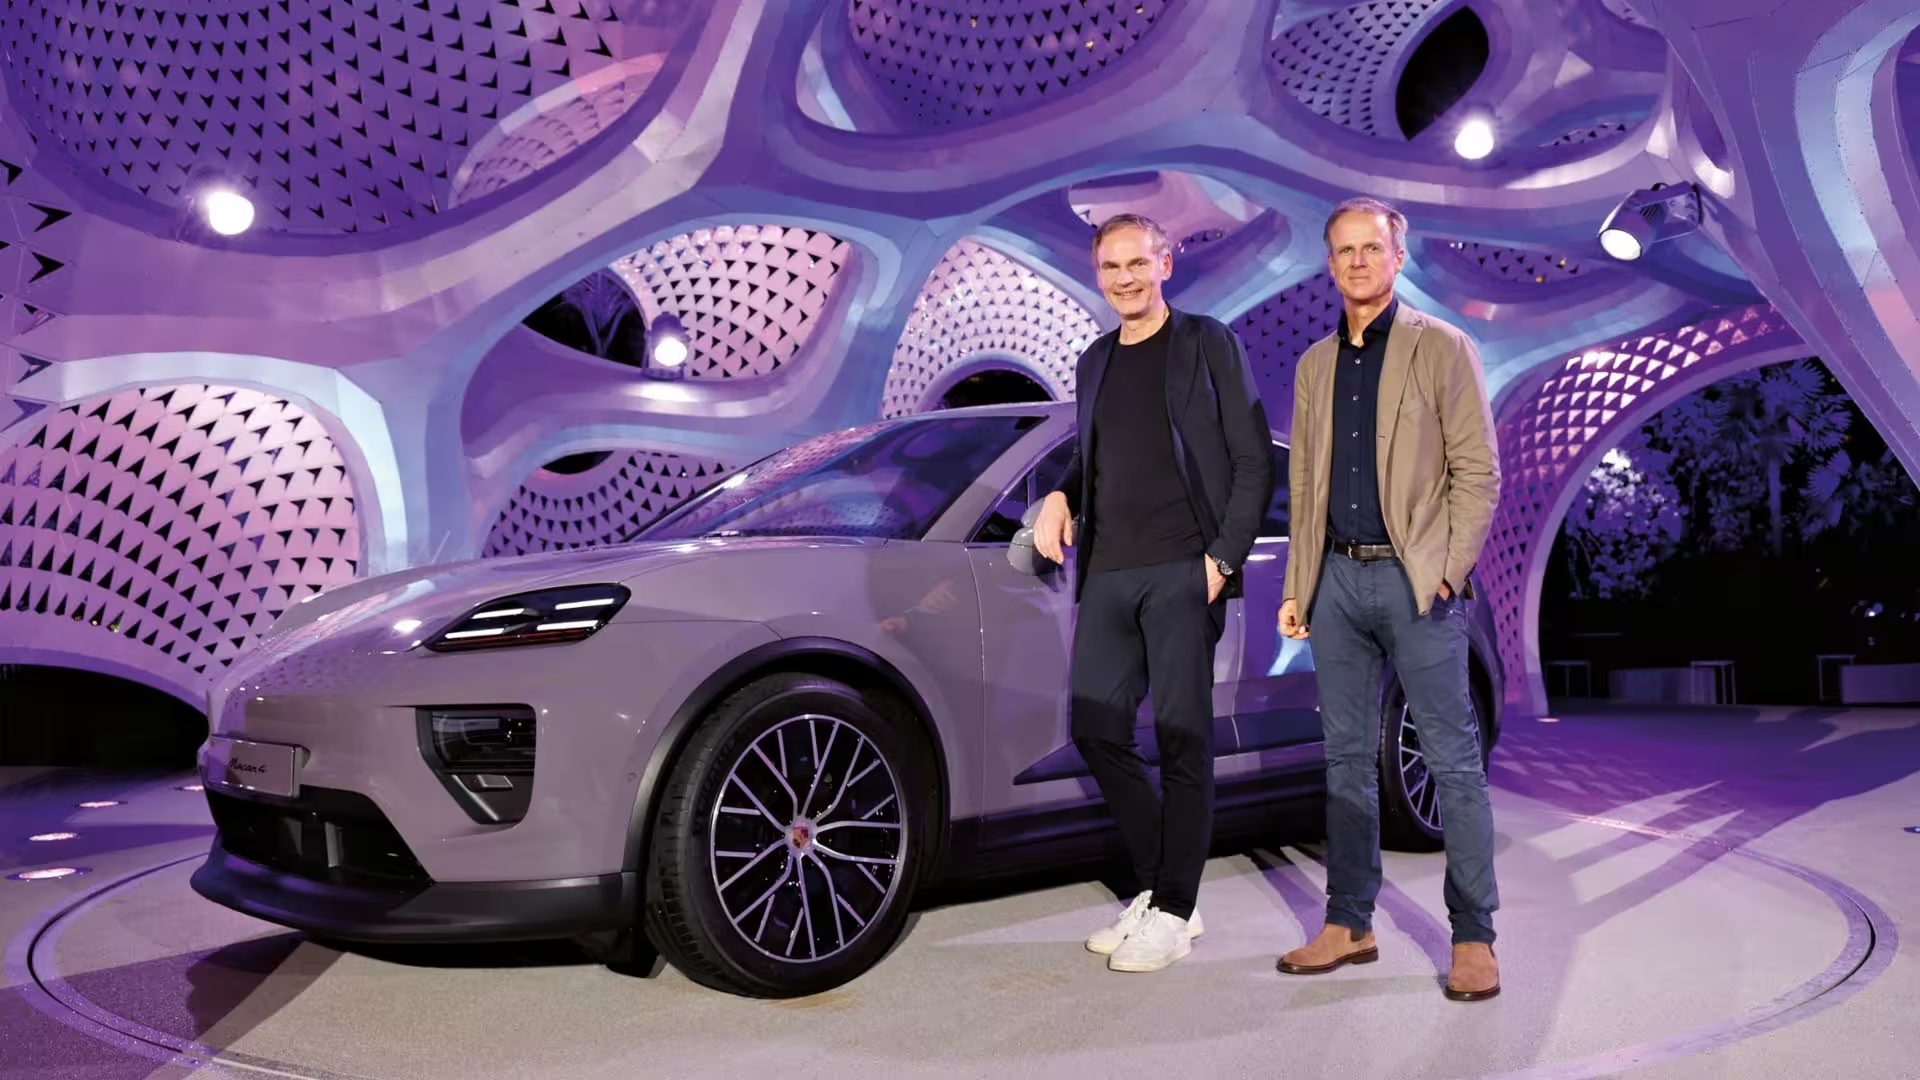
پورشه نسخه تولیدی تایکان را عرضه کرد؛ خودرویی برگرفته از برنامه میشن ای که پیش از ورود بلومه شکل گرفته بود و ویژگیهای مهندسی مهمی مانند معماری ۸۰۰ ولتی، گیربکس دو سرعته محور عقب و شاسی متمرکز بر دینامیک رانندگی را با خود داشت. بلومه تصمیمهای تجاری و سبد محصول مربوط به تایکان را مدیریت کرد؛ از جمله قیمتگذاری، مجموعه امکانات و گسترش این مدل به نسخههای اسپرت توریسمو و کراس توریسمو.
مدیریت پورشه همچنین در سال ۲۰۲۴ هدفی بلندپروازانه برای برقیسازی تعیین کرد: این شرکت متعهد شد که تا سال ۲۰۳۰ بیش از ۸۰ درصد خودروهای تولیدیاش تمامبرقی باشند. نتایج بازار بهطور یکدست از این جدول زمانی پشتیبانی نکرد. فروش تایکان در سال ۲۰۲۵ به میزان ۴۵ درصد کاهش یافت و پورشه ماکان برقی در سال ۲۰۲۵ کمتر از ماکان بنزینی فروخت؛ مدلی که اکنون تولید آن متوقف شده است. تا پایان سال ۲۰۲۵، پورشه از افت شدید فروش و سودآوری خبر داد. در سال ۲۰۲۶ بلومه دیگر مدیرعامل پورشه نبود، اما بر کل گروه فولکسواگن نظارت میکرد.
فشار مالی در سراسر گروه و برنامههای بازسازی
چندین مشکل ساختاری از قبل از بلومه وجود داشته و هرگونه برنامه احیا را محدود میکند. میراث مالی دیزلگیت بین سال ۲۰۱۵ تا اوایل دهه ۲۰۲۰ در مجموع حدود ۳۳ میلیارد دلار جریمه، توافق حقوقی و هزینههای مرتبط به فولکسواگن تحمیل کرد؛ موضوعی که ذخایر نقدی را کاهش داد و بودجههای توسعه را از برنامههای برقیسازی منحرف کرد. همزمان، جایگاه بازار چین که زمانی بیش از ۴۰ درصد سود گروه را تأمین میکرد، زیر فشار خودروسازان برقی داخلی مانند بیوایدی، سایک و جیلی قرار گرفت؛ شرکتهایی که از حمایت دولتی و ساختار هزینه محلی بهره بردند.

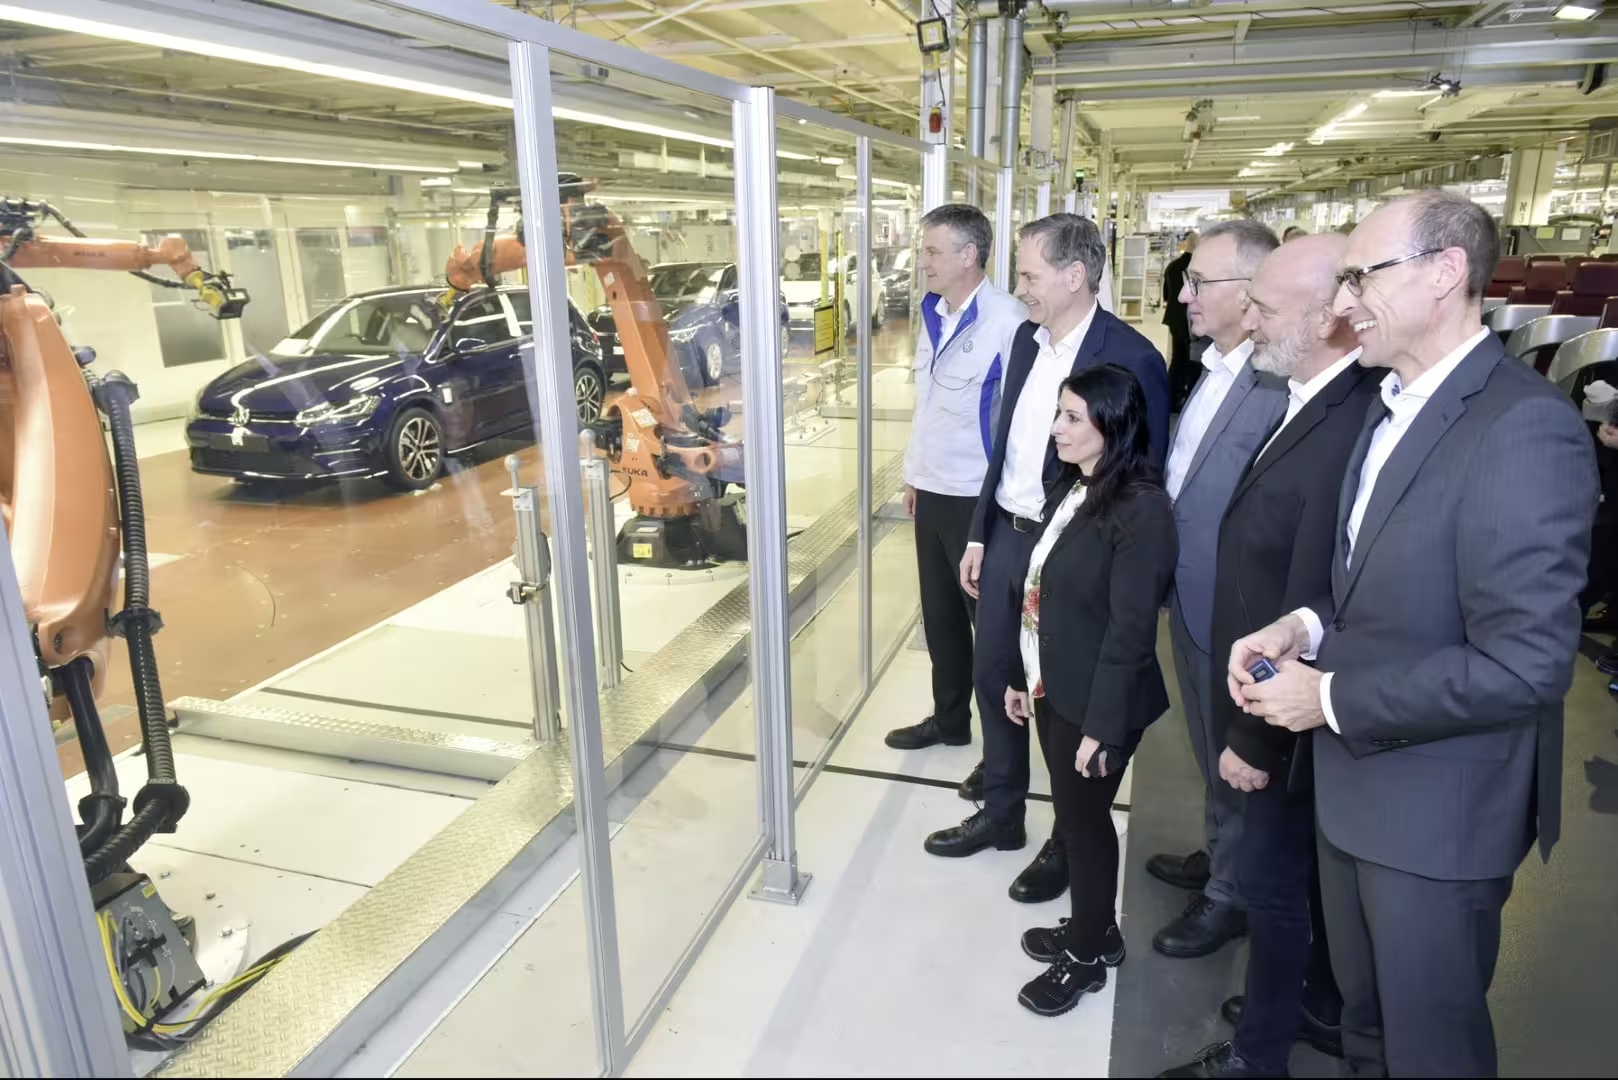
شتاب هربرت دیس در مسیر برقیسازی به ایجاد پلتفرم امایبی و خانواده آیدی انجامید؛ بخشی از حرکت گستردهتر به سوی آیندهای تمامبرقی. در دوران بلومه، حاشیه سود عملیاتی گروه در سال ۲۰۲۵ از ۵.۹ درصد سال قبل به ۲.۸ درصد کاهش یافت و ارزش سهام به پایینترین سطح در ۱۶ سال اخیر رسید. مدیریت اهداف تهاجمی برای بازسازی اعلام کرده است، از جمله:
- کاهش سبد مدلها تا سقف ۵۰ درصد،
- حذف حداکثر ۱۰۰ هزار شغل دیگر علاوه بر ۵۰ هزار شغلی که از قبل برای حذف برنامهریزی شده بود،
- احتمال تعطیلی تا چهار کارخانه در آلمان، و
- هدفگذاری برای کاهش سالانه ۶ میلیارد یورو از هزینهها تا سال ۲۰۳۰.
تصمیمگیری درباره اینکه کدام پلتفرمها کنار گذاشته شوند، کدام کارخانهها تعطیل شوند و کدام برندها در میان بیش از ۱۰۰ خودروی متمایز و ۱۲ برند حفظ شوند، برای بازگشت فولکسواگن به مسیر رشد حیاتی است؛ اما این تصمیمها از نظر سیاسی و فنی بسیار پیچیدهاند. هزینههای تولید در آلمان همچنان به شکل محسوسی بالاتر از مناطق اروپایی کمهزینهتر است و همین موضوع فشار بر انتخابها را افزایش میدهد.
میراث فردیناند پیئش و تفاوت سبک رهبری
فردیناند پیئش نماینده الگوی رهبری مهندسیمحور است که بسیاری از محصولات تاریخی گروه فولکسواگن را شکل داد. پیئش، نوه فردیناند پورشه، روی پروژههایی مانند پورشه ۹۱۷ و آئودی کواترو کار کرد و بعدها بر خریدها و برنامههایی نظارت داشت که گروه فولکسواگن را به یک هلدینگ جهانی تبدیل کرد. پیئش در سال ۱۹۹۳ رئیس هیئتمدیره فولکسواگن آگ شد و طی چهار سال شرکت را دوباره به سودآوری رساند؛ سپس در دهه بعد مسیر توسعه بیشتری را دنبال کرد.
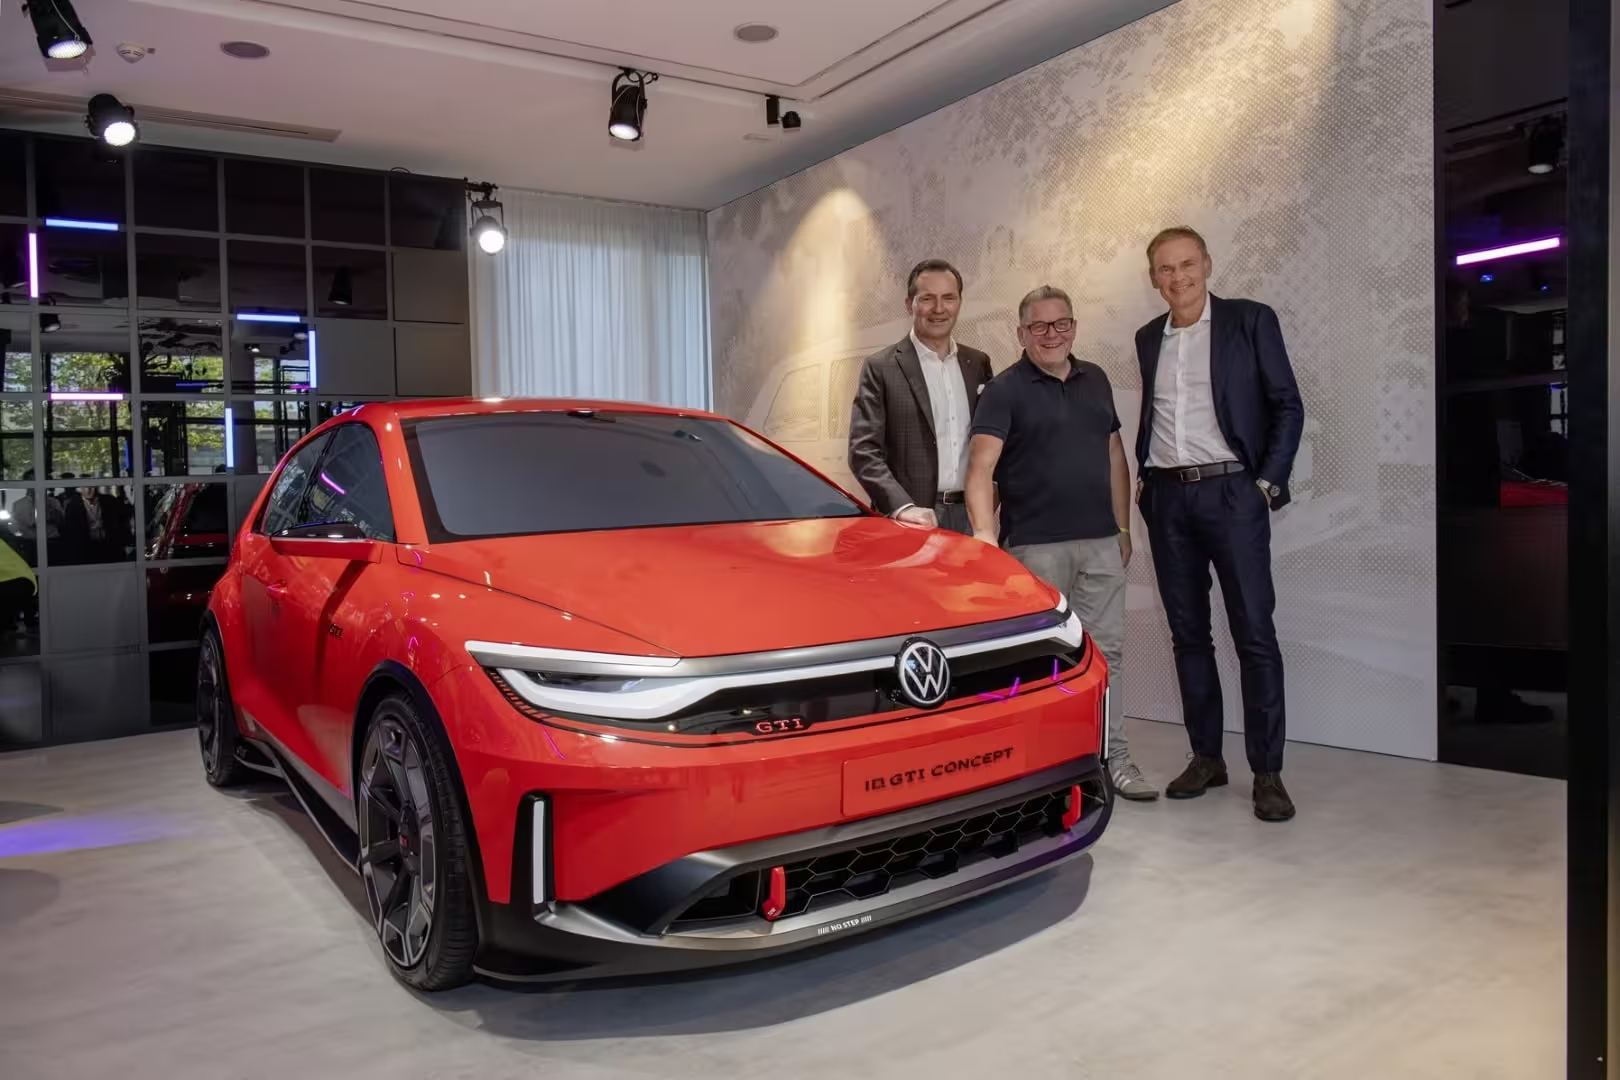
از نمونههایی که اغلب برای نشان دادن اقتدار مهندسی پیئش مطرح میشوند، میتوان به مشخصات ۱۰۰۱ اسب بخاری بوگاتی ویرون اشاره کرد که پیئش بر آن اصرار داشت؛ همچنین پروژههای فنیمحور دیگری مانند فایتون دبلیو ۱۲ و پاسات دبلیو ۸. ناظران معتقدند تفاوت اصلی اینجاست که مدیران عامل اخیر، از جمله بلومه، بیشتر با مهارتهای عملیاتی و مدیریتی تعریف میشوند تا با مؤلفبودن مستقیم در مهندسی محصول، آنگونه که در رهبران پیشین دیده میشد.

این تفاوت اهمیت دارد، زیرا بسیاری از چالشهای کنونی گروه فولکسواگن ماهیتی فنی و سازمانی دارند: یکپارچهسازی پلتفرمها، تخصیص منابع محدود توسعه، بازیابی کیفیت محصول و تعیین سرعت و دامنه برقیسازی در بازارهایی که میزان آمادگی متفاوتی دارند. همین تصمیمهای مهندسی و برنامهمحور مشخص خواهد کرد که آیا بازسازی گروه میتواند حاشیه سود و موقعیت بازار را تثبیت کند یا برندها و محصولات کلیدی را بیش از پیش در معرض خطر قرار میدهد.

نظر بگذارید
نظرات
هنوز نظری ثبت نشده. اولین نفر باشید.