
پورشه اکنون بهعنوان ارزشمندترین برند لوکس جهان شناخته میشود، اما همزمان با افت محسوس سودآوری روبهرو است؛ زیرا هزینههای سنگین برقیسازی، تعرفههای تجاری و شوکهای تقاضا در بازارهای منطقهای را جذب میکند. این تضاد میان ارزش برند و عملکرد مالی کوتاهمدت، به تغییرات مدیریتی و بازسازی گستردهتر در گروه فولکسواگن منجر شده است.
ارزشگذاری برند و افت حاشیه سود عملیاتی
بر اساس ارزیابی برند فایننس، پورشه در صدر فهرست ارزشمندترین برندهای لوکس جهان قرار دارد و از رقبایی مانند فراری در رتبه هشتم، لامبورگینی در رتبه هجدهم، رولزرویس در رتبه بیستوچهارم و بنتلی در رتبه بیستوپنجم پیشی گرفته است. با وجود این برداشت مثبت بازار، کارباز از کاهش قابل توجه سودآوری عملیاتی پورشه خبر میدهد؛ حاشیه سود عملیاتی این شرکت به سطحی پایینتر از اشکودا، برند اقتصادیمحور گروه فولکسواگن، رسیده است. چهار سال پیش، هنگام عرضه اولیه سهام در فرانکفورت، ارزش بازار پورشه حدود 75 میلیارد یورو، نزدیک به 85 میلیارد دلار، برآورد شد. عرضه 911 میلیون سهم، بیش از 9 میلیارد یورو سرمایه تازه برای گروه فولکسواگن فراهم کرد تا گذار به خودروهای برقی را تامین مالی کند، اما از آن زمان ارزش داراییها و درآمدها تضعیف شدهاند.
هزینههای برقیسازی، تغییرات محصول و جابهجایی تقاضای منطقهای
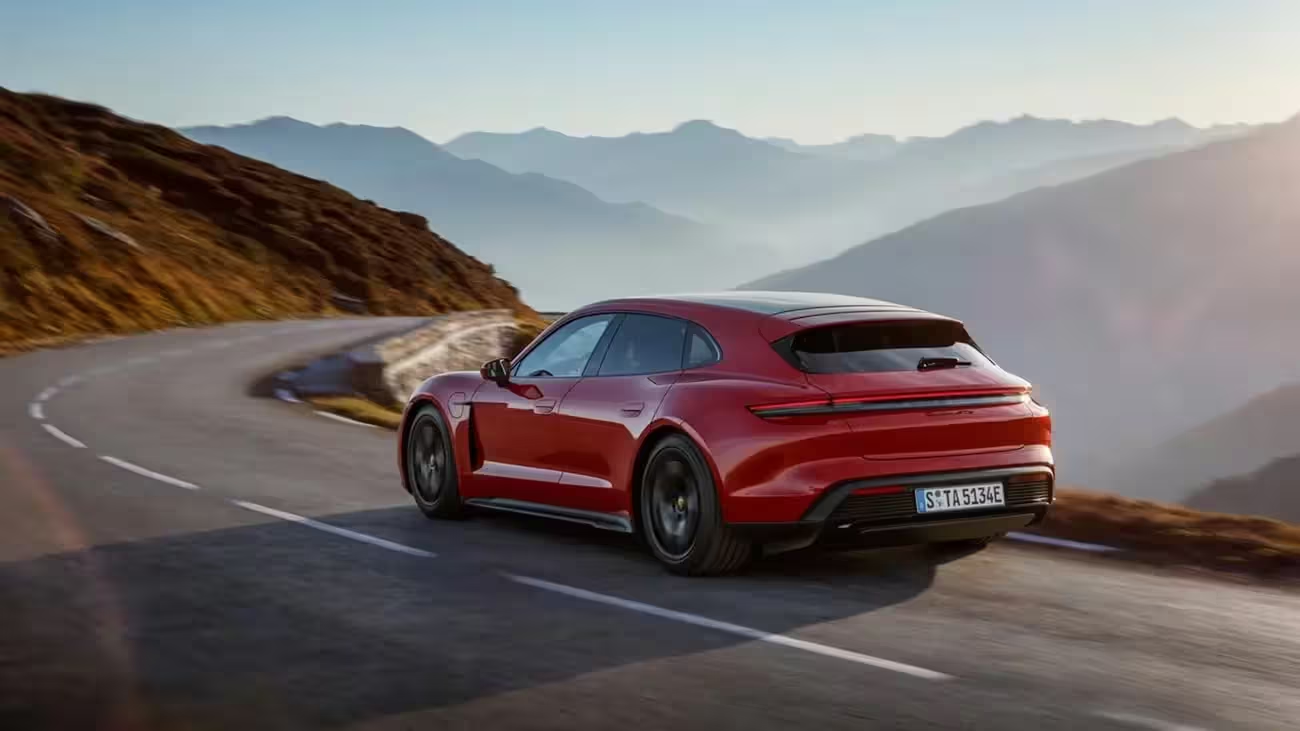
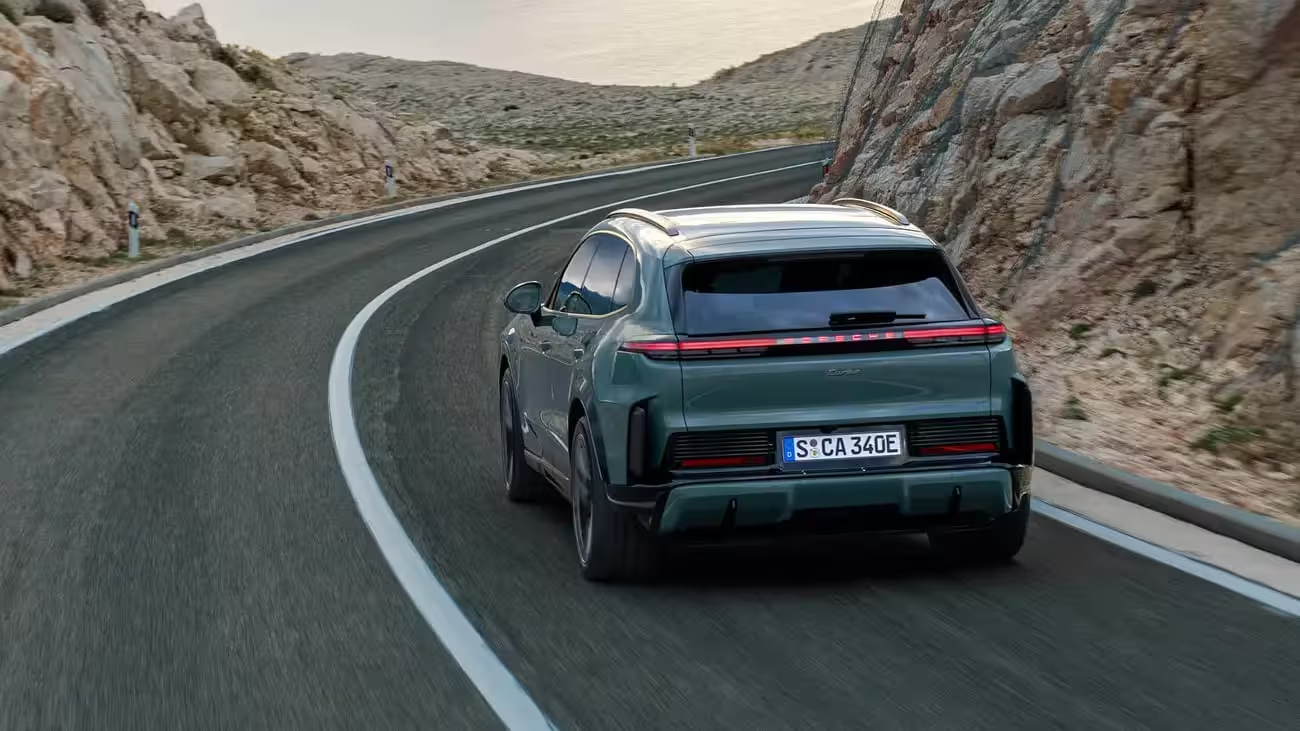
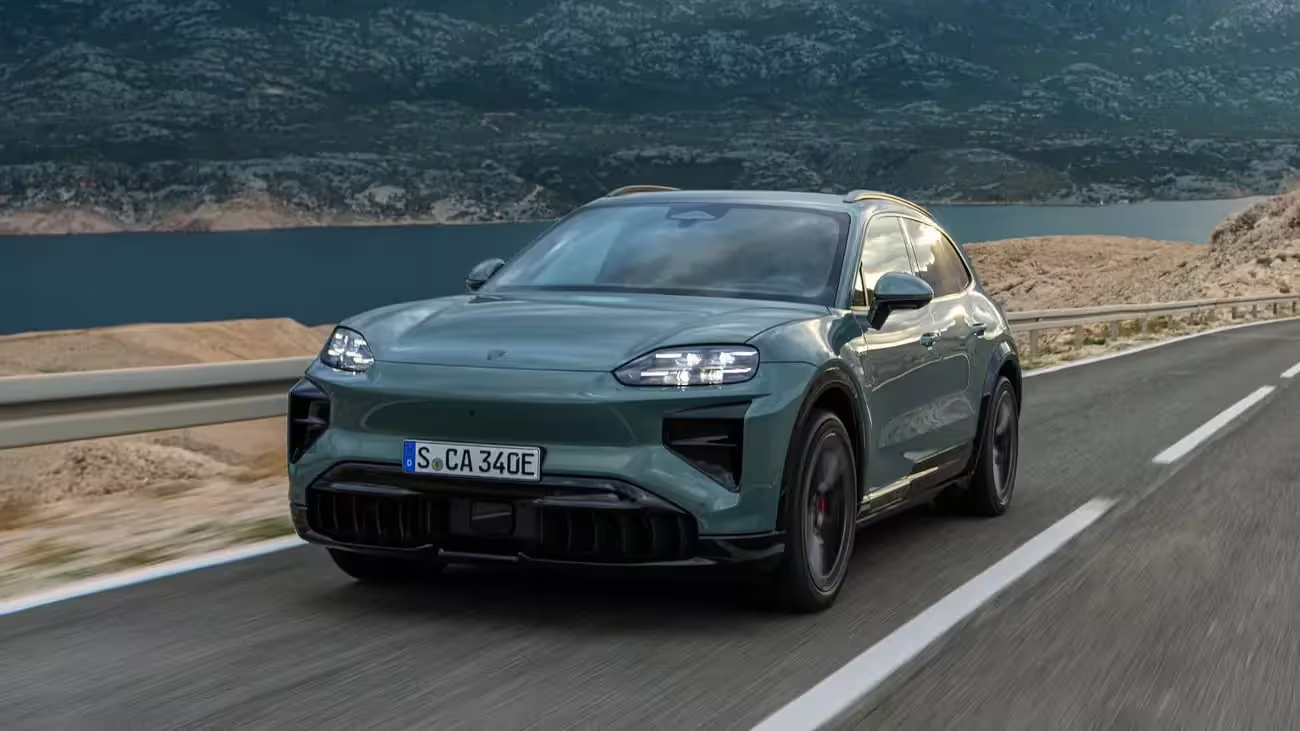
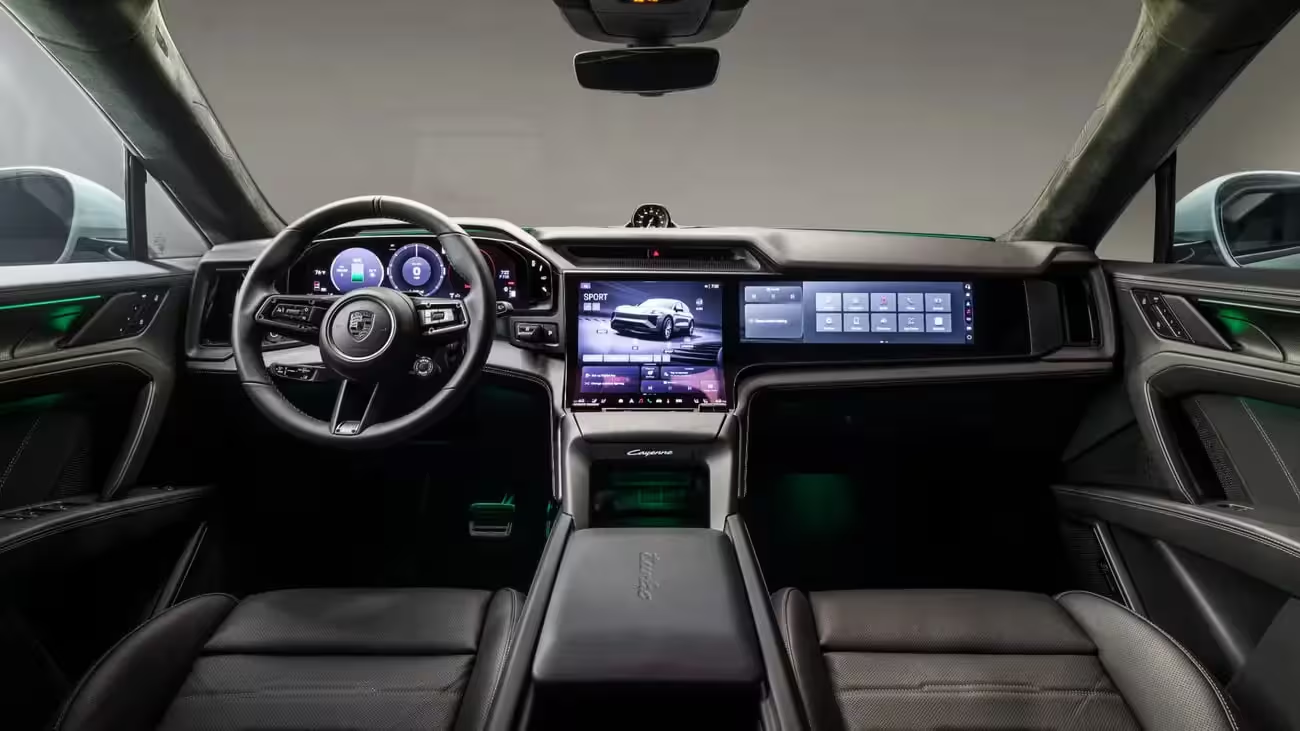
گذار پورشه به خودروهای تمامبرقی باتریمحور، هزینههای قابل توجهی در توسعه و تولید ایجاد کرده است. تایکان و تایکان کراس توریسمو، در کنار سدان پانامرا، همچنان فروش باثباتی دارند و پورشه در سال 2024 دامنه محصولات برقی خود را با ماکان برقی و کاین برقی گسترش داد. توسعه نسل تازه و کاملا برقی سری 718 به دلیل پیچیدگیهای فنی و مالی با تاخیر روبهرو شده است. پورشه همچنین سامانههای هیبریدی را در خانواده 911 معرفی کرده که نمونههای شاخص آن 911 جیتیاس و 911 توربو اس هستند؛ در این سامانهها موتورهای برقی کوچک در ساختار توربوشارژر و جعبهدنده ادغام شدهاند و همین موضوع هزینههای تحقیق و توسعه را افزایش داده است.
تحولات بازار نیز فشار هزینهها را تشدید کرده است. در ایالات متحده، پیش از آنکه پورشه تولید ماکان بنزینی را متوقف کند، فروش ماکان بنزینی دو برابر ماکان برقی بود؛ سپس مدل بنزینی ماکان برای حمایت از اهداف آلایندگی کنار گذاشته شد. در سطح جهانی، پورشه اعلام کرد که ماکان برقی در سال 2025 از مدل درونسوز پیشی گرفته است، اما کاهش تقاضا در بازارهای کلیدی مانند چین، حجم فروش را فرسوده کرد. پورشه در سال گذشته 4.5 میلیارد دلار هزینه استثنایی ثبت کرد که حدود 1 میلیارد دلار آن بهطور مستقیم به تعرفههای تجاری و نزدیک به 2.7 میلیارد دلار آن به اقداماتی مربوط بود که برای تثبیت وضعیت مالی و مقابله با افت فروش در آسیا اجرا شدند.

بازسازی در سراسر فولکسواگن، تغییرات مدیریتی و نگاه تاریخی
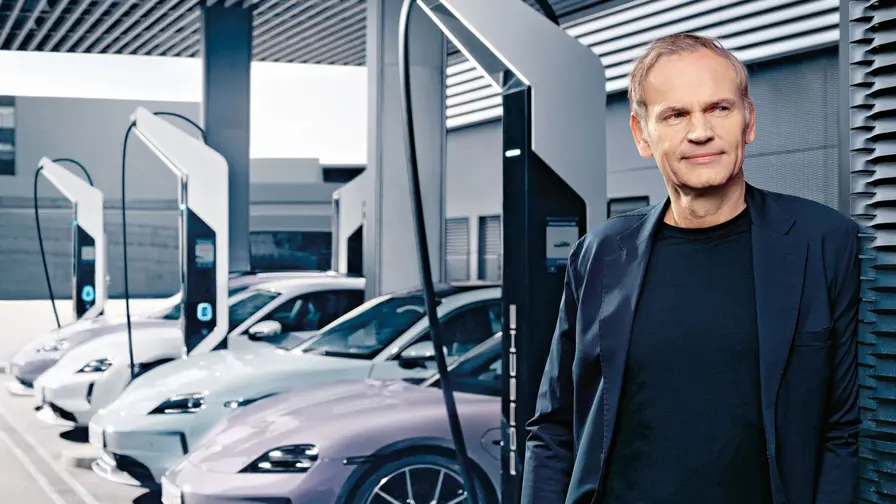
فشار بر پورشه همزمان با بحرانی گستردهتر در گروه فولکسواگن رخ داده است. فولکسواگن نسبت به کسری سود حدود 10 میلیارد یورویی برای سال 2026 هشدار داده و برنامهای ریاضتی با نام برنامه آینده 2030 اعلام کرده است. در ژانویه 2026، مایکل لایترز، مدیرعامل پیشین مکلارن و مدیر فنی پیشین فراری، رهبری مهندسی و مدیریت اجرایی پورشه را بر عهده گرفت؛ مدیریت شرکت میگوید دستیابی به حاشیه سود عملیاتی میانمدت 10 تا 15 درصد همچنان امکانپذیر است، اما بازسازی در ساختار هزینهای فعلی دشوار خواهد بود. ایان رایت، روزنامهنگار ارشد صنعت خودرو، وضعیت را چنین خلاصه کرد که فولکسواگن همزمان درگیر چند چالش است: تعرفههای آمریکا، کاهش تقاضا در چین، رقابت فزاینده خودروسازان نوظهور چینی، افزایش هزینههای انرژی و انتظار سهامداران برای رشد سالانه سود.
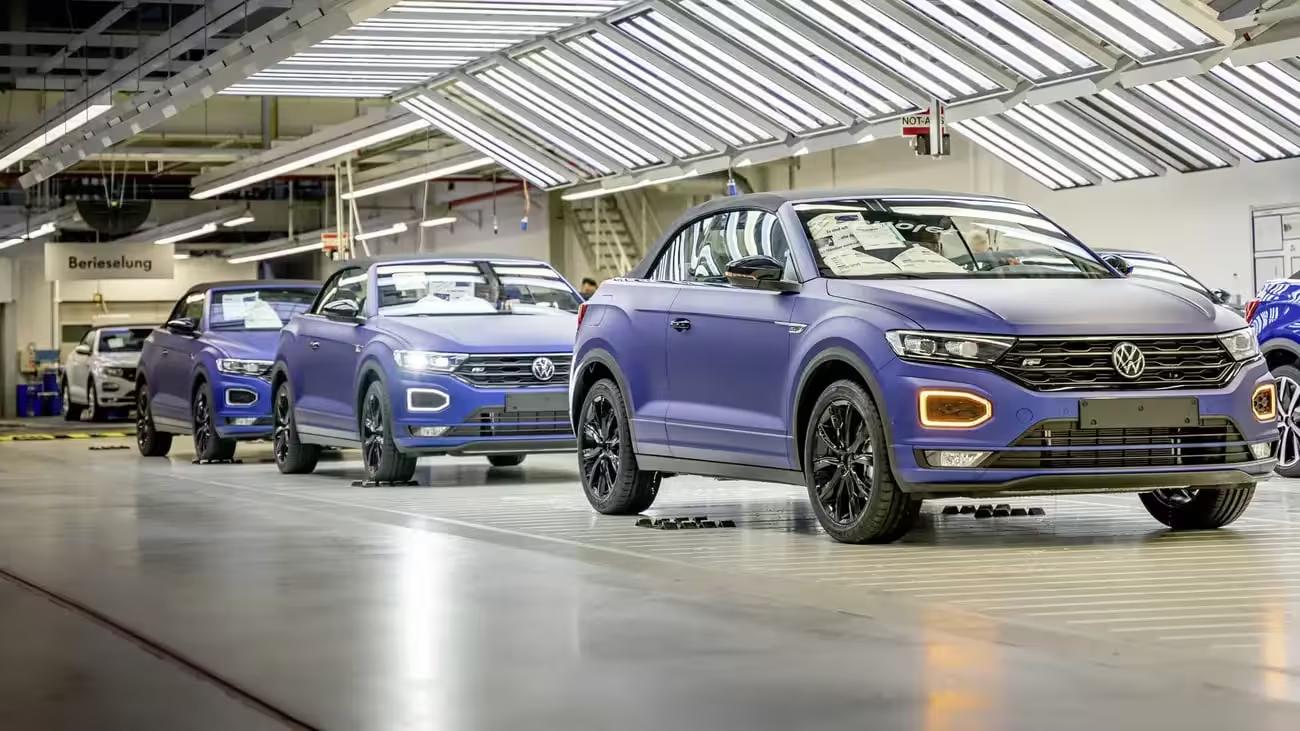
اصلاحات برنامهریزیشده در سراسر گروه فولکسواگن شامل کاهش نیروی کار و احتمال تعطیلی کارخانههاست. گزارشها از حذف تا 140 هزار موقعیت شغلی در لایههای مدیریتی و خطوط مونتاژ و همچنین احتمال تعطیلی یا تغییر کاربری تاسیسات قدیمی حکایت دارند. از جمله سایتهای مطرحشده عبارتاند از:
- اوسنابروک، کارخانهای 125 ساله که قرار است در سال 2027 تعطیل شود؛ این کارخانه مونتاژ 718 باکستر، 718 کیمن و فولکسواگن تیراک کابریولت را بر عهده داشت
- امدن
- تسویکاو
- هانوفر
- نکارزولم
گزارشها این تاسیسات اخیر را نیز بهعنوان گزینههای احتمالی برای تعطیلی یا بازآرایی معرفی کردهاند؛ مجموعه اقداماتی که میتواند حدود 40 هزار کارمند را تحت تاثیر قرار دهد. فروش بوگاتی توسط فولکسواگن در سپتامبر 2026 بیش از 1 میلیارد دلار نقدینگی آزاد کرد، اما این گروه همچنان باید یکپارچگی قطعات و پلتفرمها را در میان برندهایی مانند آئودی، پورشه، کوپرا، لامبورگینی و اشکودا افزایش دهد تا بهرهوری بهبود یابد.
دشواریهای کنونی پورشه یادآور بحرانهای گذشته این شرکت است. در اواخر دهه 1990، پورشه با فشار شدید نقدینگی روبهرو بود، اما با عرضه باکستر در کنار پرچمدار خود، 911، ترکیب محصولاتش را بازسازی کرد و معرفی شاسیبلند کاین در سال 2002 به یکی از منابع اصلی سود تبدیل شد. اکنون مدیران و مهندسان پورشه بار دیگر با ضرورتی مشابه روبهرو هستند: ایجاد توازن میان وفاداری به میراث موتورهای درونسوز و سرمایهگذاری سنگین در آینده برقی صنعت خودرو.

نظر بگذارید
نظرات (2)
منطقیش اینه؛ وقتی هزینهها بالاست و تقاضا پایین، ارزش برند معنادار ولی پایدار نیست. صبر لازمه.
وااای پورشه! ارزش برندش اوج اما سود... خیلی متضاد، کلی هزینه برقی شدن، تعرفه و افت چین، آیا واقعا برمیگرده؟